キャッシュレス決済を導入すると、売上が発生するたびに決済手数料が差し引かれます。現金決済にはない費用なので、店舗経営者が「手数料が高い」と感じるのは当然です。
本記事では、日本と海外の決済手数料、手数料が発生する理由、利益への影響、負担を抑える方法を解説します。主要なキャッシュレス決済サービスも比較するため、現在の契約を継続するか、他社へ乗り換えるかを判断できます。
キャッシュレス決済の手数料は高い?相場と判断基準
日本と海外のキャッシュレス決済手数料を比較
海外と比べると、日本のキャッシュレス決済手数料の位置づけが分かります。ただし、国ごとに料金体系や規制が異なるため、数字だけを並べて判断することはできません。
Squareが各国で公開している対面カード決済の料金を比べると、次の違いがあります。
| 国または地域 | 対面カード決済の代表的な手数料 | 料金体系の特徴 |
| 日本 | 2.50%から | 年間決済額や決済方法によって変わる |
| 英国 | 1.75% | 英国発行カードは決済額に対する手数料のみ |
| 米国 | 2.60%+1件15セント | 決済額に対する手数料と固定額の両方がかかる |
日本のSquareでは、年間キャッシュレス決済額が3,000万円未満の事業者について、主要カードの対面決済が2.50%からです。英国では対面カード決済が1.75%、米国では基本プランの対面決済に2.60%と1件15セントがかかります。
この比較は各国全体の平均ではなく、同じ事業者が公開している料金です。それでも、英国では日本より低い決済手数料が設定されていることが分かります。
一方、米国では決済1件ごとに固定額が加わります。少額決済が多い店舗では固定額の影響が大きくなり、実質的な負担割合が日本を上回ることもあります。
海外の手数料は参考になりますが、日本の店舗が契約を見直すときは、国内で利用できるサービス同士を比較してください。
決済手段別のキャッシュレス決済手数料
日本国内の決済手数料は、決済手段、ブランド、契約プランによって変わりまが、決済額の1.98%から3.25%程度が中心です。
経済産業省によると、2020年以降のキャッシュレス推進施策を背景に、中小事業者向けに1.98%から2%台のプランが提供されるようになり、従来の3.24%前後から手数料が下がっています。決済事業者間の競争によって、クレジットカードの決済手数料が0.7から1.3ポイント程度下がった事例もあります。
| 決済手段 | 一般的な決済手数料 | 高いと判断する目安 |
| クレジットカード | 1.98%から3.24%程度 | 低手数料プランを利用できるのに3.24%以上 |
| 電子マネー | 1.98%から3.24%程度 | 利用額の大きい電子マネーも一律3.24%前後 |
| QRコード決済 | 0.99%から3.24%程度 | 利用額の大きいブランドを3.24%前後で契約 |
日本のキャッシュレス決済手数料が海外より高いといわれる理由
日本のキャッシュレス決済手数料が海外より高いといわれる背景には、手数料に関する規制と、店舗が負担する範囲の違いがあります。
日本がすべての国より高いわけではありません。ただし、欧州や米国の一部では、日本より店舗負担を抑えられる仕組みが採用されています。
欧州のようなインターチェンジフィーの法的上限がない
インターチェンジフィーとは、カード決済時にカード発行会社へ支払われる手数料で、店舗の決済手数料に含まれます。
EUでは、この費用に上限があり、デビットカードは0.2%、クレジットカードは0.3%までと定められています。
日本でもインターチェンジフィーの標準的な金額は公開されており、クレジットカードではカード種別や業種によって異なるものの、一般的に1%台から2%台前半程度が目安とされています。しかし、EUのように上限を一律で定める法律はありません。
日本では法律による制限ではなく、手数料の公開と決済事業者間の競争によって、店舗負担の引き下げを進めています。
日本ではカード手数料を利用者へ上乗せできない
日本では、カード会社の加盟店規約により、カードを利用した顧客だけに決済手数料を上乗せする運用が原則として禁止されています。
JCBも、加盟店との契約で手数料の上乗せを禁止し、確認した場合は店舗へ是正指導を行うと明記しています。
一方、アメリカでは州ごとに規制が異なりますが、一部の州では一定の条件を満たすことでクレジットカード利用者に対して決済手数料を上乗せすることが認められています。例えば、事前の通知や店頭での明示、上乗せ額の上限設定などが求められます。
| 比較項目 | 日本 | 手数料の上乗せが認められる国や地域 |
| カード利用者への追加料金 | 加盟店規約で原則禁止 | 法令やカード会社の条件内で可能 |
| 主な負担者 | 店舗 | 店舗またはカード利用者 |
| 店舗への影響 | 決済手数料を経費として負担 | 一部をカード利用者へ転嫁できる |
日本でも、決済手数料を見込んで商品全体の価格を設定することはできます。しかし、カードを利用する顧客だけに追加料金を請求する運用はできません。
この違いによって、日本の店舗は決済手数料を自社の経費として負担する割合が大きくなります。
キャッシュレス決済で手数料がかかる理由
キャッシュレス決済は、店舗と顧客の間だけで完結する取引ではありません。
店舗と契約する決済会社、顧客のカードを発行した会社、VisaやMastercardなどの国際ブランドがそれぞれ決済処理に関わっています。
店舗が支払う決済手数料の基本的な内訳は、次のように表せます。
店舗が支払う決済手数料=インターチェンジフィー+国際ブランドへの利用料+決済会社の処理費用
それぞれの費用には次の役割があります。
| 主な費用 | 支払先または用途 | 費用に含まれる業務 |
| インターチェンジフィー | 顧客のカードを発行した会社 | カード発行、会員管理、不正利用補償 |
| 国際ブランドへの利用料 | VisaやMastercardなど | 決済ネットワークの提供と管理 |
| 決済会社の処理費用 | 店舗と契約する決済会社 | 決済処理、売上管理、入金、問い合わせ対応 |
| セキュリティ関連費用 | 決済に関わる各社 | 本人認証、不正利用対策、カード情報の保護 |
| システム運営費 | 決済に関わる各社 | 通信、システム保守、障害対応 |
決済手数料の全額が決済会社の利益になるわけではありません。決済会社は受け取った手数料から、カード発行会社と国際ブランドへ費用を支払います。
さらに、決済の承認、売上データの管理、店舗口座への入金、不正利用の監視、問い合わせ対応にも費用がかかります。
Squareも、カード決済の手数料にはカード発行会社とカードネットワークへ支払う費用が含まれると説明しています。
セキュリティ対策にも費用が掛かります。Squareでは対面決済が2.50%からであるのに対し、オンライン決済は3.60%、カード番号を手入力する決済は3.75%です。これはオンライン決済やカード番号の手入力は、対面決済よりも不正利用の危険が高くなるためです。
キャッシュレス決済手数料が利益に与える影響
決済手数料は売上から差し引かれるため、店舗の利益を直接減らします。
決済手数料の差が0.5ポイントでも、キャッシュレス決済の売上が増えるほど負担差は大きくなります。
| 月間決済額 | 1.98%の場合 | 2.50%の場合 | 3.24%の場合 |
| 100万円 | 1万9,800円 | 2万5,000円 | 3万2,400円 |
| 300万円 | 5万9,400円 | 7万5,000円 | 9万7,200円 |
| 500万円 | 9万9,000円 | 12万5,000円 | 16万2,000円 |
月間決済額が300万円の場合、1.98%では年間71万2,800円、3.24%では年間116万6,400円です。
年間の差額は45万3,600円になります。
決済手数料が0.5ポイント異なる場合の年間差額は次のとおりです。
| 月間決済額 | 月間の差額 | 年間の差額 |
| 100万円 | 5,000円 | 6万円 |
| 300万円 | 1万5,000円 | 18万円 |
| 500万円 | 2万5,000円 | 30万円 |
粗利益率が20%の店舗では、18万円の手数料を補うために90万円の追加売上が必要です。
手数料の見直しは単なる経費削減ではありません。売上を増やさずに利益を残す施策です。
キャッシュレス決済の手数料を抑える方法
キャッシュレス決済の手数料は、次の順番で見直してください。
| 優先順位 | 方法 | 確認する内容 |
| 1 | 低手数料プランへ変更する | 現在のサービス内で変更できるか |
| 2 | 決済会社へ契約条件を相談する | 決済額に応じた個別条件があるか |
| 3 | QRコード決済の直接契約を比較する | 削減額が管理負担を上回るか |
| 4 | 他社へ乗り換える | 年間の総負担が下がるか |
最初から他社へ乗り換える必要はありません。現在のサービス内で手数料を下げられれば、端末交換やスタッフへの再説明をせずに負担を削減できます。
低手数料プランや優遇プランへ変更する
中小事業者向けの低手数料プランでは、主要カードの決済手数料が1%台から2%台に設定されています。
STORES 決済のスタンダードプランでは、VisaとMastercardが1.98%、JCBなどが2.38%です。stera packとPAYGATEも、条件を満たす中小事業者に1.98%からの決済手数料を提供しています。
ただし、低手数料プランには条件があります。
- 年間の決済額が所定の金額以下
- 中小企業の定義に該当
- 対象外業種に該当しない
- 上場企業のグループ会社ではない
- 新規契約などの申込条件を満たす
PAYGATEでは、直近1年間のVisaとMastercardの合計売上が2,500万円以内であることなどが条件です。
低手数料プランは自動で適用されるとは限りません。現在利用しているサービスへ確認し、変更手続きが必要ならすぐに申し込んでください。
決済会社へ契約条件を相談する
年間決済額が大きい店舗や、複数店舗を運営する事業者は、決済会社へ個別条件を相談してください。
相談前に用意する情報は次の5つです。
- 過去12カ月のキャッシュレス決済額
- カードブランド別の売上
- 現在の決済手数料と月額費用
- 他社の見積もり
- 今後の決済額の見込み
Squareは年間取引額が2,500万円以上の事業者に対して、個別の料金プランを案内しています。
決済手数料だけでなく、端末代、振込手数料、追加端末の費用も相談してください。
QRコード決済は直接契約も比較する
複数のQRコード決済をまとめて契約すると、申込、端末、売上管理を一本化できます。
一方、利用額の大きいQRコード決済を直接契約すると、決済手数料を抑えられる場合があります。
| 比較項目 | 直接契約 | 一括契約 |
| 決済手数料 | ブランドごとに異なる | 複数ブランドで共通の場合が多い |
| 申込手続き | ブランドごとに必要 | 一度の申込でまとめられる |
| 売上管理 | 管理画面が分かれる | 一つの画面で確認できる |
| 入金確認 | 入金日が分かれる | まとめて確認できる |
| 店舗運用 | 契約管理が増える | 管理負担を抑えられる |
直接契約による年間削減額と、経理や売上確認にかかる時間を比べてください。削減額が小さい場合は、契約を分ける必要はありません。
手数料が低い決済サービスへ乗り換える
現在のサービスで決済手数料を下げられない場合は、他社へ乗り換えてください。
年間の削減額は、次の式で計算できます。
年間削減額=年間決済額×決済手数料の差−新サービスの年間固定費−乗り換え費用
月間決済額300万円の店舗が3.24%から1.98%へ変更すると、年間の決済手数料は45万3,600円減ります。
新サービスの月額費用が3,300円なら、年間固定費3万9,600円を差し引いても、年間約41万円の削減です。
初期費用の安さではなく、1年から3年間の総コストで判断してください。
手数料が低いキャッシュレス決済サービスを比較
| 比較 | サービス名 | 端末 | 対応決済 | 端末タイプ | バッテリー内蔵 | POS連携 | 必要機器 | カード | 電子マネー電子マネー | QRコードQRコード | 入金手数料 | 導入目安 | 契約期間 | 解約違約金 | 持ち運び | プリンター内蔵 | 高額・長期コース | 分割払い | キャンペーン | 対応カード | 対応電子マネー | 対応QRコード | サポート | 詳細・口コミ | |||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 公式サイト | _20260803-140602.707158.png) | 0円 | 0円 |
|
| iPadまたはiPhone | 0円 | 通常3日程度 | なし | 0円 | ー | ー | 0円スタートプログラムにより、期限内の審査通過でカードリーダー1台無料 | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy | PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、COIN+、WeChat Pay、Alipay+、UnionPay(銀聯)QR | 電話9:30〜23:00・年中無休。故障時は端末の状態を確認し、必要に応じて交換 | ||||||||||||
| 公式サイト | 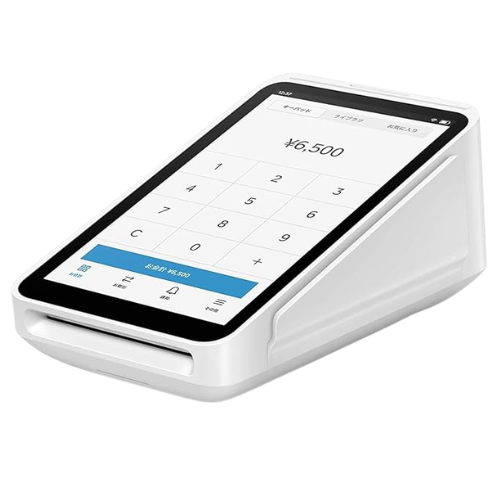 | 39,980円 | 0円 |
|
| 不要 | 0円(固定費0円) | 最短当日 | なし | 0円 | ○ | ー | - | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay | PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+ | 電話10:00〜23:00・年中無休。端末保証は原則1年で、保証対象の故障は交換申請に対応 | ||||||||||||
| 公式サイト | 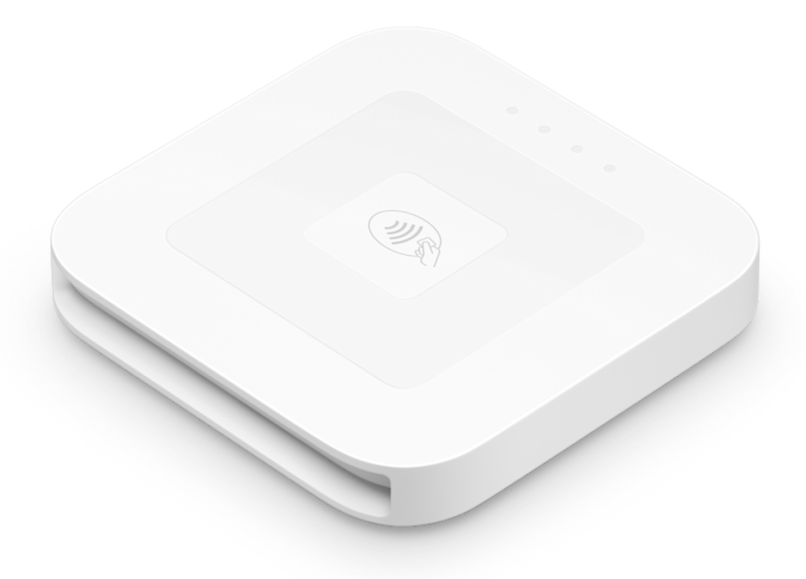 | 4,980円 | 0円 |
|
| iPhone、iPad、Android | 0円(固定費0円) | 最短当日 | なし | 0円 | ー | - | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay | PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+ | 電話10:00〜23:00・年中無休。端末保証は原則1年で、保証対象の故障は交換申請に対応 | |||||||||||||
| 公式サイト | 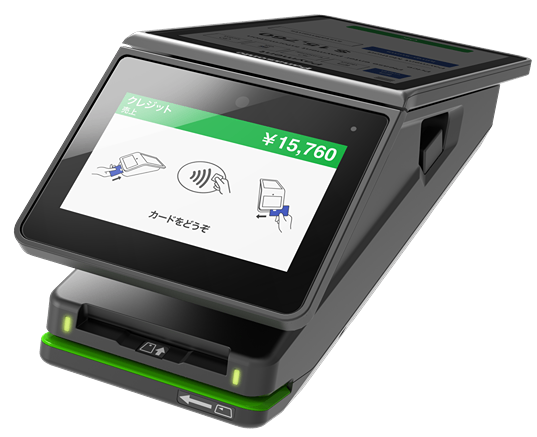 | 0円 | 0円〜 |
|
| ー | 不要 | 0円〜 | 最短3週間程度 | 3年間 | 0円 | ー | ○ | ー | 初年度月額費用0円。年間決済額3,000万円以上で2年目以降も永年無料 | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON | PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+、UnionPay(銀聯)QR | 24時間365日の電話サポート。加盟店の故意・過失がない故障は修理・交換無料 | ||||||||||
| 公式サイト |  | 0円 | 0円 |
|
| 不要 | 0円(固定費全て0円) | 要問い合わせ | なし | 0円 | ○ | ー | - | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON | PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、AEON Pay、WeChat Pay、Alipay+ | 端末別の専用サポート窓口を用意。保証期間内で加盟店に瑕疵がない故障は無償交換 | ||||||||||||
| 公式サイト | _20251125-061337.038728.png) | 0円〜 | 0円〜 |
|
| iPadまたはiPhone | 0円〜200円 | 最短4営業日 | フリーなし、スタンダード1か月か1年 | スタンダードのみ契約満了月分の月額費用 | ー | - | Visa、Mastercard、JCB、American Express、Diners Club、Discover | 交通系IC(Suicaなど9種)、iD、QUICPay | PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、FamiPay、銀行Pay、WeChat Pay、Alipay+ | FAQ・問い合わせサポートに対応。スタンダードプランで貸与される端末は契約中の故障交換が無償 | |||||||||||||
| 公式サイト |  | 0円 | 2,178円〜 | 月2回 |
|
| 不要 | 0円 | 最短1カ月程度 | 4年 | 16,500円〜66,000円 | ○ | 加盟店紹介キャンペーンで、条件達成時に紹介した方へ3,000円、紹介された方へ2,000円を進呈 | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON | PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+、UnionPay(銀聯)QR | 24時間365日の電話サポート。自然故障は4年間の端末保証があり、メーカーの故障診断に基づき無料交換・修理に対応 | ||||||||||||
| 公式サイト |  | 0円 | 3,300円 |
|
| 不要 | 0円 | 最短3週間 | 要問い合わせ | 最大36,000円 | ○ | ー | 初期費用と端末費用0円。端末費用は通常39,600円 | Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯) | 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON | PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+、UnionPay(銀聯)QR | 24時間365日の電話サポート。出荷から1年間の自然故障は無償で代替機に交換 | ||||||||||||
| 公式サイト |  | 38,280円 | 0円〜2,200円 | 月1/2回 |
|
| ○ | 不要 | 330円 | 最短6日程度 | スタンダード2年、ライトなし | 0円〜38,280円 | ○ | ー | ー | - | Visa、Mastercard、JCB、American Express、Diners Club、Discover | 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON | PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、WeChat Pay、Alipay+、UnionPay(銀聯)QR | 電話9:30〜23:00・土日祝対応。端末の操作方法や決済トラブルなどを相談可能 |
決済端末の評価観点
OREND(オレンド)では、公式サイト・提供情報をもとに、複数の観点で評価しています。広告掲載の有無や広告内容が、評価結果に影響することはありません。
決済端末の評価観点
OREND(オレンド)では、公式サイト・提供情報をもとに、複数の観点で評価しています。広告掲載の有無や広告内容が、評価結果に影響することはありません。
- 使いやすさ重み:15%
- 端末操作、管理画面、会計フローの分かりやすさ
100点:端末単体で決済、暗証番号入力、レシート発行、タッチ決済、QR決済まで完結し、レジ横でも客席会計でも運用しやすい
95点:操作画面が分かりやすく、日常の会計業務で迷う場面が少ない。POS連携やレシート発行にも対応している
90点:決済端末として十分に使える。スマホやタブレット連携が必要でも、一般的な店舗運用では大きな支障がない
85点:基本的な決済は問題ないが、周辺機器、管理画面、POS連携、初期設定のいずれかで確認が必要
80点:決済機能は使えるが、操作手順が多い、別端末が必要、スタッフ教育に時間がかかるなど運用負担がある - 決済手数料重み:15%
- クレジットカード、電子マネー、QRコード決済などの手数料水準
100点:クレジットカード(VISA、Mastercard)手数料の下限が2.00%以下で利用できる。電子マネーやQRコードが3.24%〜3.25%前後でも、カード決済の手数料が非常に低いため最高評価とする
95点:クレジットカード(VISA、Mastercard)手数料の下限が2.00%超〜2.50%未満で利用できる。電子マネーやQRコードが3.24%〜3.25%前後でも、カード手数料が低めのため高評価とする
90点:クレジットカード(VISA、Mastercard)手数料の下限が2.50%以上〜3.00%未満で、決済端末サービスとして標準的な水準。電子マネーやQRコードが3.24%〜3.25%前後でも標準評価とする
85点:クレジットカード(VISA、Mastercard)手数料の下限が3.00%以上〜3.24%未満になる、またはブランドやプランによってカード手数料が上がる。電子マネーやQRコードも3.24%〜3.25%前後が中心で、手数料面ではやや弱い
80点:クレジットカード(VISA、Mastercard)手数料の下限が3.24%以上で、電子マネーやQRコードも3.24%〜3.25%前後が中心。 - 対応ブランド重み:12%
- 対応しているカードブランド、電子マネー、QRコード決済の幅
100点:Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay、iD、QUICPay、WAON、nanaco、交通系IC、楽天Edy、PayPay、楽天ペイ、d払い、au PAY、メルペイ、Alipay+、WeChat Payのすべてに対応している
95点:Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay、iD、QUICPay、交通系IC、PayPay、楽天ペイ、d払い、au PAY、メルペイに対応している。さらに、WAON、nanaco、楽天Edy、Alipay+、WeChat Payのうち3ブランド以上に対応している
90点:Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay、iD、QUICPay、交通系IC、PayPay、楽天ペイ、d払い、au PAY、メルペイに対応している
85点:Visa、Mastercard、JCB、American Express、Diners Club、Discover、iD、QUICPay、交通系IC、PayPay、楽天ペイ、d払い、au PAYに対応している
80点:Visa、Mastercard、JCB、交通系IC、PayPay、楽天ペイへの対応にとどまる、またはこれらの一部に対応していない - 初期費用重み:12%
- 導入時の端末代、初期設定費用などの負担の少なさ
100点:初期費用0円、端末費用0円、追加機器不要で導入できる。スマホ、タブレット、レシートプリンターを別途用意しなくても、決済受付とレシート発行まで始められる。導入時の実質負担は0円。
95点:初期費用0円、端末費用0円で導入できるが、スマホまたはタブレットの用意が必要。すでに対象端末を持っていれば実質0円で始められるが、新規購入が必要な場合は別途費用が発生する。
90点:初期費用0円で、端末費用または周辺機器費用が1円〜19,999円に収まる。カードリーダー、簡易端末、スタンド、小型プリンターなどの購入が必要でも、導入時の負担は小さい。
85点:初期費用0円で、端末費用または周辺機器費用が20,000円〜49,999円かかる。決済端末本体、レシートプリンター、タブレット、キャッシュドロアなどをそろえると、導入時の負担が中程度になる。
80点:端末費用または周辺機器費用が50,000円以上かかる、または公式サイトで端末費用が明示されていない。キャンペーン適用前の通常価格が高額な場合や、スマホ、タブレット、プリンターを別途そろえる必要がある場合もここに含める。 - 月額費用重み:13%
- 月額固定費、利用料、無料プランの有無
100点:月額費用0円で、固定費なしで継続利用できる
95点:条件付きで月額0円になる、または月額費用が1円〜1,999円で利用できる
90点:月額費用が2,000円以上〜4,000円未満発生し、売上規模によって負担になる
85点:月額費用が4,000円以上〜10,000円未満発生し、売上規模によって負担になる
80点:月額費用が10,000円以上発生する - 入金サイクル重み:12%
- 売上が入金されるまでの早さ
100点:即時入金、最短当日で入金される
95点:最短翌日〜翌々日など、資金繰りへの影響が小さい
90点:週数回、月6回など、比較的短いサイクルで入金される
85点:月2回程度の入金で、一般的な運用では使えるが資金繰りの確認が必要
80点:月1回、または入金タイミングが遅く、資金繰りを重視する店舗では不利 - 入金手数料重み:3%
- 振込手数料、入金手数料の負担の少なさ
100点:入金手数料が常に0円。銀行や入金回数に制限なし。
95点:指定銀行なら無料、または月数回まで無料。条件を満たせば負担は小さいが、銀行や入金回数の確認が必要
90点:入金回数を増やすと手数料が発生する。月2回無料、月6回は有料など、資金繰りを重視する店舗ではコスト確認が必要
85点:入金ごとに300円未満の手数料が発生する。
80点:入金ごとに300円以上の手数料が発生する。または手数料が問い合わせ扱い。入金回数が多い店舗では追加コストが見えにくい - 持ち運びやすさ重み:3%
- 端末サイズ、屋外利用、移動販売での使いやすさ
100点:4G LTE、Wi-Fi、バッテリー、レシートプリンターをすべて内蔵しており、スマホ、タブレット、外付けプリンターなしで決済からレシート発行まで端末単体で完結する。レジ横、客席会計、イベント、出張決済でそのまま利用できる。
95点:4G LTEまたはWi-Fiのどちらかに対応し、バッテリーとレシートプリンターを内蔵している。通信環境の条件はあるものの、スマホ、タブレット、外付けプリンターなしで持ち運び決済とレシート発行ができる。
90点:バッテリー内蔵で持ち運びできるが、スマホまたはタブレットとの接続が必要になる。決済は移動先で対応できるが、レシート発行には外付けプリンター、メールレシート、SMSレシートなどの運用が必要になる。
85点:有線LAN、電源接続、据置設置、外付け周辺機器の利用が前提になる。端末を移動できる場合でも、決済場所がレジ横や固定カウンター中心になり、客席会計、イベント、出張決済では運用負担が大きい。 - 導入スピード重み:6%
- 申込みから審査、端末到着、利用開始までの早さ
100点:申込み当日〜翌営業日以内に審査が完了し、アプリ型、QRコード型、既存スマホ利用などで、端末到着を待たずに決済を開始できる。
95点:2〜5営業日以内に審査、端末到着、初期設定まで完了し、決済を開始できる。
90点:6〜10営業日以内に審査、端末配送、初期設定まで完了し、申込みからおおむね1〜2週間で利用開始できる。
85点:11〜20営業日以内に利用開始できる。審査や端末配送に時間がかかり、導入まで2〜4週間程度を見込む必要がある。
80点:21営業日超〜1か月以上かかる、または公式サイトで導入目安が確認できない。急ぎの導入では候補から外して判断する。 - 契約期間・解約しやすさ重み:9%
- 契約期間、解約金、途中解約のしやすさ
100点:契約期間なし、違約金なし、端末返却条件なしで利用できる。解約時に端末代残債、返送料、キャンペーン違約金が発生しない。
95点:契約期間なし、または最低利用期間が1年以内で、違約金は発生しない。ただし、無料端末キャンペーンの条件として、端末返却や返送料の負担が発生する場合がある。
90点:最低利用期間が1年超〜2年以内で、途中解約時に端末代残債、返送料、キャンペーン違約金などが発生する場合がある。
85点:最低利用期間が2年超〜3年以内で、途中解約時に違約金、端末代残債、端末返却条件のいずれかが発生する。
80点:最低利用期間が3年超、または違約金、端末代残債、端末返却条件が複数ある。乗り換え時の費用負担が大きい。
人気ランキングは、集計期間内の各サービス詳細ページへのアクセス数などをもとに算出しています。 更新日:2026/10/20(集計期間:2026/9/19〜2026/10/19)
- 決済手数料
- 入金サイクル
- 端末料金
- 0円
- 月額費用
- 0円
Airペイ(エアペイ)は初期費用/月額固定費0円で利用を開始できます。
また、QRコード/電子マネーなど92種以上の決済ブランドに1台で対応できるマルチ決済端末です。入金回数が多いのも特徴で月に最大6回振込があるため、資金繰りが心配な個人事業主や小規模店舗にもおすすめです。
現在は0円スタートプログラムというキャンペーンが開催中で、iPhoneやiPadを持っていれば、無料で開始できます!
※プログラム条件を必ずご確認ください。詳しくはこちら。
料金・手数料・対応決済・振込
- 端末料金
- 0円※0円スタートプログラムでカードリーダーを無償貸与。適用条件あり
- 初期費用
- 0円※対応するiPhoneまたはiPadが必要
- 月額費用
- 0円※固定費なし
- クレジットカード
- 手数料
- 2.48%〜3.24%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ×
- 長期・高額コース:
- ×
- 電子マネー
- 手数料
- 3.24%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy
- QRコード
- 手数料
- 1.08%〜3.24%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、COIN+、WeChat Pay、Alipay+、UnionPay(銀聯)QR
- 入金サイクル
- 月1回〜6回※みずほ・三菱UFJ・三井住友は月6回、その他は月3回。ゆうちょは利用不可。オンライン決済は月1回
- 振込手数料
- 0円
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- iPadまたはiPhone
- プリンター内蔵
- ×※外付けレシートプリンターをiPad・iPhoneに接続して印刷
- バッテリー内蔵
- ○※充電式バッテリーを搭載したカードリーダーを使用
- 持ち運び対応
- ○※BluetoothでiPhone・iPadに接続して通信
- POS連携
- ○※自社のAirレジと連携可能
導入目安・契約・サポート
- 導入目安
- 通常3日程度
- 契約期間
- なし
- 解約違約金
- 0円
- サポート
- 電話9:30〜23:00・年中無休。故障時は端末の状態を確認し、必要に応じて交換
実施中のキャンペーン
- キャンペーン
- 0円スタートプログラムにより、期限内の審査通過でカードリーダー1台無料


- 決済手数料
- 入金サイクル
- 端末料金
- 39,980円
- 月額費用
- 0円
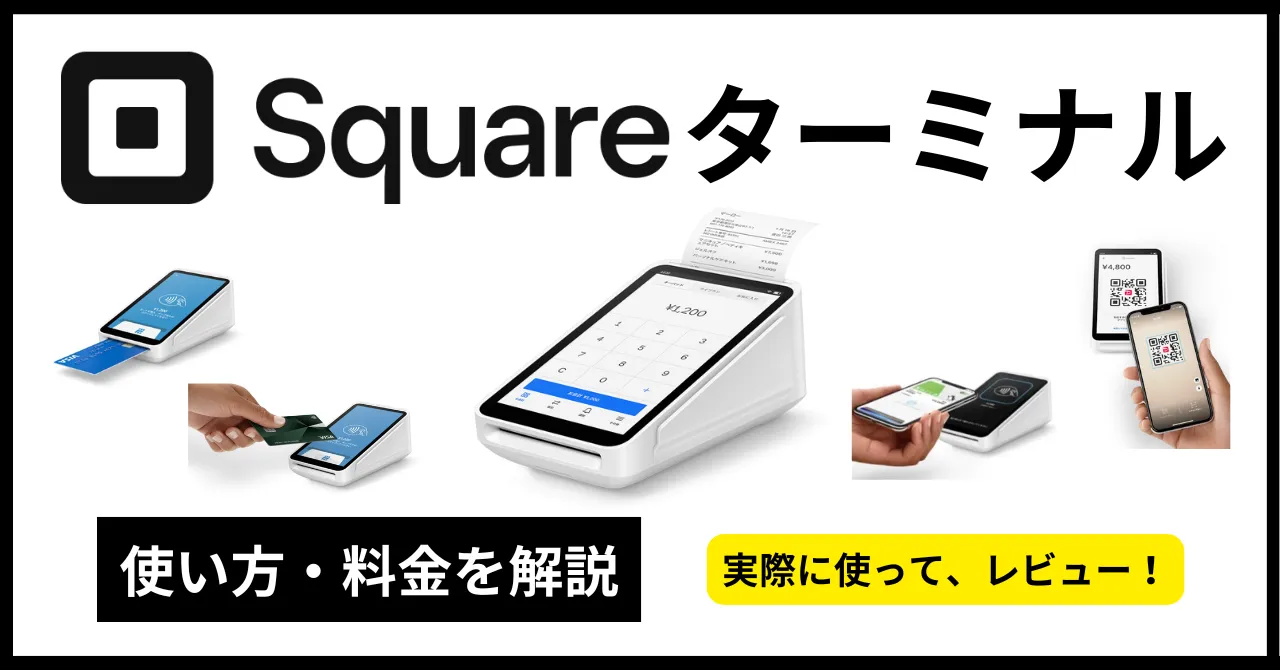
Square Terminal(スクエアターミナル)はレシートプリンターが一体となった、暗証番号入力も可能なオールインワン決済端末です。
クレジットカード・QRコード・電子マネー・タッチ決済など様々な支払いに対応。1回の充電で1日使用できるため、テーブル会計や屋外決済にもおすすめです。タッチパネルでPOSレジの操作や、電子レシートの送付も可能です。
初期費用と月額が0円と表記している他社サービスでも、実際は端末代金に加えてレシートプリンター・スマホやタブレットなどの周辺機器が必要なため別途導入費用が発生する場合もあります。
一方、スクエアターミナルは周辺機器が不要のオールインワン端末となっています。
料金・手数料・対応決済・振込
- 端末料金
- 39,980円※買い切り
- 初期費用
- 0円※アカウント作成無料
- 月額費用
- 0円※固定費なし
- クレジットカード
- 手数料
- 2.5%〜3.25%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ×
- 長期・高額コース:
- ○(5万円以下は1年以内、5万円超は1カ月以内。ブランド制限あり)
- 電子マネー
- 手数料
- 3.25%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay
- QRコード
- 手数料
- 3.25%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+
- 入金サイクル
- 即時入金※三井住友銀行とみずほ銀行は翌営業日、その他は毎週水曜締め同週金曜
- 振込手数料
- 0円(固定費0円)
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- 不要
- プリンター内蔵
- ○
- バッテリー内蔵
- ○※1日中持続するよう設計されたバッテリーを内蔵
- 持ち運び対応
- ○※Wi-Fi接続
- POS連携
- ◎※端末内のSquare POSレジ、funfo、BCPOS、メガネのレジ、StarPOS CS
導入目安・契約・サポート
- 導入目安
- 最短当日
- 契約期間
- なし
- 解約違約金
- 0円
- サポート
- 電話10:00〜23:00・年中無休。端末保証は原則1年で、保証対象の故障は交換申請に対応

- 決済手数料
- 入金サイクル
- 端末料金
- 4,980円
- 月額費用
- 0円
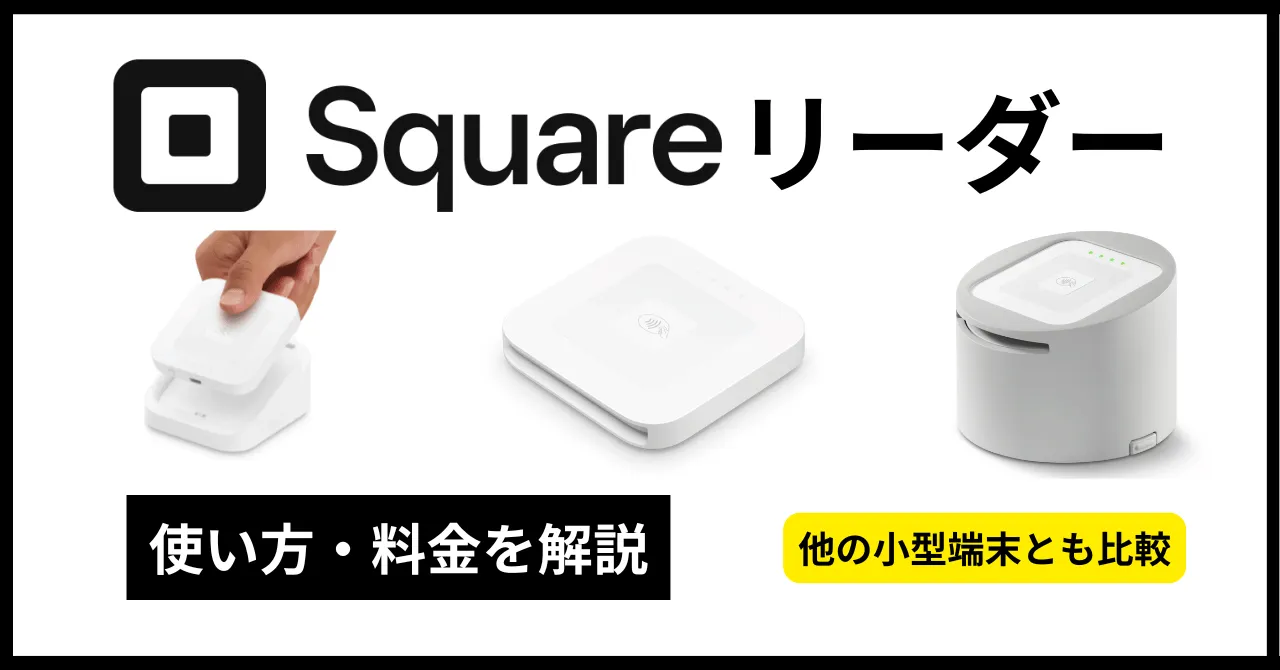
Square Reader(スクエアリーダー)は月額0円など固定費が0円のマルチ決済端末です。
月額費用・振込手数料・解約費用はすべて0円です。明確で分かりやすい料金体系が特徴です。
最短即時入金が可能なため、キャッシュフローに不安がある個人事業主にもおすすめです。
手のひらサイズのコンパクトな端末なので、レジ周りが狭い店舗はもちろん、固定のレジカウンターがない店舗でも省スペースで導入できます。
持ち運びにも便利で、ICカード・タッチ決済など豊富な支払い方法にも対応しています。
ICカードやタッチ決済の国際規格「EMV」に対応し、カード情報を安全に扱うためのセキュリティ基準「PCI」にも準拠しているため、セキュリティ面でも安心です。
料金・手数料・対応決済・振込
- 端末料金
- 4,980円※対応するスマートフォンまたはタブレットが必要
- 初期費用
- 0円※アカウント作成無料
- 月額費用
- 0円※固定費なし
- クレジットカード
- 手数料
- 2.5%〜3.25%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ×
- 長期・高額コース:
- ○(5万円以下は1年以内、5万円超は1カ月以内。ブランド制限あり)
- 電子マネー
- 手数料
- 3.25%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay
- QRコード
- 手数料
- 3.25%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+
- 入金サイクル
- 即時入金※三井住友銀行とみずほ銀行は翌営業日、その他は毎週水曜締め同週金曜
- 振込手数料
- 0円(固定費0円)
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- iPhone、iPad、Android
- プリンター内蔵
- ×※外付けレシートプリンターをスマートフォン・タブレットに接続して印刷
- バッテリー内蔵
- ○※充電式バッテリーを搭載し、第2世代は第1世代より1回の充電で決済できる回数が20%増加
- 持ち運び対応
- ○※Bluetoothでスマートフォン・タブレットに接続して通信
- POS連携
- ○※自社のSquare POSレジ、Airレジ、スマレジ、ユビレジ、ORANGE POS、Bionly
導入目安・契約・サポート
- 導入目安
- 最短当日
- 契約期間
- なし
- 解約違約金
- 0円
- サポート
- 電話10:00〜23:00・年中無休。端末保証は原則1年で、保証対象の故障は交換申請に対応
- 決済手数料
- 入金サイクル
- 端末料金
- 0円
- 月額費用
- 0円〜
stera packは三井住友カード・GMO・VISAといった大手金融・決済企業が提供する、手数料1.98%~・QRコード/電子マネー/クレジットなど30種以上の決済手法に対応した初期0円のオールインワン決済端末です。
レシートプリンター内蔵型のため、他社だと必要になるプリンターも不要です。
決済端末代金(3~5万円)、プリンター(2~5万円)といった周辺機器も全てそろって初期0円で導入できます。
また、入金サイクルも最短毎日締め(6営業日後払い)があるため、個人・小規模店舗にもおすすめです。
料金・手数料・対応決済・振込
- 端末料金
- 0円※端末貸与。レシートロール紙無料
- 初期費用
- 0円※端末設置用の通信回線が必要
- 月額費用
- 0円〜※1年目無料。2年目以降は月額3,300円。条件を満たす場合は永年無料
- クレジットカード
- 手数料
- 1.98%〜3.24%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ○(Visa・Master・JCBで分割・リボ・ボーナス払い対応)
- 長期・高額コース:
- ×
- 電子マネー
- 手数料
- 3.24%+消費税
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON
- QRコード
- 手数料
- 3.24%+消費税
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+、UnionPay(銀聯)QR
- 入金サイクル
- 毎日/月2回/月6回※締め日から6営業日後または15日後。毎日締めは利用開始後に審査申請可能
- 振込手数料
- 0円〜
端末の特徴・連携機能
- 端末タイプ
- 据置型
- 必要機器
- 不要
- プリンター内蔵
- ○
- バッテリー内蔵
- ×
- 持ち運び対応
- ×
- POS連携
- ◎※POS+、BUSICOM、LORS SYSTEM、NECモバイルPOSと個別契約で連携可能
導入目安・契約・サポート
- 導入目安
- 最短3週間程度
- 契約期間
- 3年間
- 解約違約金
- 0円
- サポート
- 24時間365日の電話サポート。加盟店の故意・過失がない故障は修理・交換無料
実施中のキャンペーン
- キャンペーン
- 初年度月額費用0円。年間決済額3,000万円以上で2年目以降も永年無料
- 決済手数料
- 入金サイクル
- 端末料金
- 0円
- 月額費用
- 0円
JMSおまかせサービス Webプランは店舗の環境や利用シーンに合わせて端末機が選べます。端末料金が無料から始められるため、初期費用0円で開始できます。
端末機を使う場所(レジ横・テーブル・店先など)、店舗のインターネット環境、利用しているPOSレジなど、それぞれの店舗の状況に合った端末機が選べます。
LTE通信機能がついた端末もあるため、インターネット環境がない店舗やWi-Fiの電波が不安な場所でも使えます!
主要な決済ブランド71種をまとめて導入でき、手数料率が最安水準なのも特徴です!
料金・手数料・対応決済・振込
- 端末料金
- 0円※有線モデルでコード決済を利用する場合はスキャナー代13,750円
- 初期費用
- 0円※回線やオプションによって追加費用あり
- 月額費用
- 0円※LTE利用時はSIM利用料月額693円
- クレジットカード
- 手数料
- 2.48%〜3.24%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ○(2回・分割・リボ・ボーナス払いに対応)
- 長期・高額コース:
- ×
- 電子マネー
- 手数料
- 3.564%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON
- QRコード
- 手数料
- 3.564%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、AEON Pay、WeChat Pay、Alipay+
- 入金サイクル
- 月2回/月6回※月2回は15日ごと、月6回は5日ごとの売上を入金
- 振込手数料
- 0円(固定費全て0円)
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- 不要
- プリンター内蔵
- ○
- バッテリー内蔵
- ○※VEGA3000 Mobile2は3,100mAhのバッテリーを搭載
- 持ち運び対応
- ○※4G/LTEまたはWi-Fi接続
- POS連携
- ○※スマレジ、POS+、Okage、ユビレジ、一部据置型POSと連携可能
導入目安・契約・サポート
- 導入目安
- 要問い合わせ
- 契約期間
- なし
- 解約違約金
- 0円
- サポート
- 端末別の専用サポート窓口を用意。保証期間内で加盟店に瑕疵がない故障は無償交換
_01kafptjt146f345r05aef9zsb_20251120-040211.897414.png)
- 決済手数料
- 入金サイクル
- 端末料金
- 0円〜
- 月額費用
- 0円〜
STORES 決済は、個人事業主から複数店舗にもおすすめのサービスです。
スタンダードプランなら、業界最安水準の手数料1.98%〜、決済端末代金0円!
さらに決済だけではなくPOSレジや予約システムをはじめとしたSTORESのサービスが無料で使えます!
クレジットカードのタッチ決済はもちろん、iDやQUICPayなどの電子マネー、PayPayなどのQRコード決済まで、基本的な決済手段にバッチリ対応。
必要なタイミングで手動入金できる点もおすすめです。
料金・手数料・対応決済・振込
- 端末料金
- 0円〜※フリーは27,720円。スタンダード年間契約は1台無償貸与
- 初期費用
- 0円※アカウント作成無料
- 月額費用
- 0円〜※フリーは0円。スタンダードは年間契約で月額3,300円、月額契約で3,960円
- クレジットカード
- 手数料
- 1.98%〜3.24%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover
- 分割払い:
- ○(2回・リボ払いに対応)
- 長期・高額コース:
- ×
- 電子マネー
- 手数料
- 3.24%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay
- QRコード
- 手数料
- 3.24%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、FamiPay、銀行Pay、WeChat Pay、Alipay+
- 入金サイクル
- 翌々日〜/月1回※手動入金は依頼から1〜2営業日。自動入金は翌月20日
- 振込手数料
- 0円〜200円
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- iPadまたはiPhone
- プリンター内蔵
- ×※専用のプリンタードックに接続して印刷
- バッテリー内蔵
- ○※2,700mAhのバッテリーを搭載
- 持ち運び対応
- ○※端末単体ではWi-Fi、アプリ連携時はBluetoothで通信
- POS連携
- ○※自社のSTORES レジ、スマレジ、ユビレジ、POS+と連携可能
導入目安・契約・サポート
- 導入目安
- 最短4営業日
- 契約期間
- フリーなし、スタンダード1か月か1年
- 解約違約金
- スタンダードのみ契約満了月分の月額費用
- サポート
- FAQ・問い合わせサポートに対応。スタンダードプランで貸与される端末は契約中の故障交換が無償

- 決済手数料
- 入金サイクル
- 月2回
- 端末料金
- 0円
- 月額費用
- 2,178円〜
PayCAS Mobileは、クレジット・電子マネー・QRコード決済など、さまざまな決済に1台で対応可能なマルチ決済端末です。
決済方法ごとに端末を使い分ける必要がないため、店舗オペレーションがスムーズになります。
端末はコンパクトなサイズの上、プリンターも内蔵されているため、複数の機器を置く必要がなく、レジ周りの省スペース化にも有効です。
料金・手数料・対応決済・振込
- 端末料金
- 0円※4年間の端末保証付き
- 初期費用
- 0円※PayPay経由の限定プラン
- 月額費用
- 2,178円〜※電子マネーは月額1,122円追加。あんしんプラスは月額2,178円追加
- クレジットカード
- 手数料
- 2.20%〜3.564%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ○(2回・分割・リボ・ボーナス1回払いに対応)
- 長期・高額コース:
- ×(特定継続的役務・回数券などの前払い商材は申告・審査が必要)
- 電子マネー
- 手数料
- 3.245%〜3.564%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON
- QRコード
- 手数料
- 2.178%〜3.245%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+、UnionPay(銀聯)QR
- 入金サイクル
- 月2回※15日締め当月末、月末締め翌月15日
- 振込手数料
- 0円
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- 不要
- プリンター内蔵
- ○
- バッテリー内蔵
- ○※2,600mAhのリチウムイオンバッテリーを搭載
- 持ち運び対応
- ○※4G/LTEまたはWi-Fi接続
- POS連携
- ◎※端末内でPOS+ retail、POS+ food、CASHIER POS、SBPSかんたんレジを利用可能
導入目安・契約・サポート
- 導入目安
- 最短1カ月程度
- 契約期間
- 4年
- 解約違約金
- 16,500円〜66,000円
- サポート
- 24時間365日の電話サポート。自然故障は4年間の端末保証があり、メーカーの故障診断に基づき無料交換・修理に対応
実施中のキャンペーン
- キャンペーン
- 加盟店紹介キャンペーンで、条件達成時に紹介した方へ3,000円、紹介された方へ2,000円を進呈

- 決済手数料
- 入金サイクル
- 端末料金
- 0円
- 月額費用
- 3,300円
スマレジ・PAYGATE POSは端末初期0円※でPOSレジメーカーのスマレジが提供するプリンタ内蔵型・タッチパネル操作が可能で、周辺機器が不要なオールインワン決済端末です。
スマレジと連携すれば、会計金額を決済端末へ自動連携でき、売上集計も一元管理できます。
持ち運び式のため移動販売やテーブル・イベント・屋外決済も可能です。
法人だけでなく、個人事業主の方にも多くの導入実績があります。
料金・手数料・対応決済・振込
- 端末料金
- 0円※数量限定キャンペーン。通常39,600円
- 初期費用
- 0円※無料キャンペーンは変更または終了する場合あり
- 月額費用
- 3,300円※スマレジ有料プラン契約者向けの月額0円プランは決済手数料が異なる
- クレジットカード
- 手数料
- 1.98%〜3.24%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPay(銀聯)
- 分割払い:
- ○(2回・分割・リボ・ボーナス払いに対応)
- 長期・高額コース:
- ×
- 電子マネー
- 手数料
- 3.24%〜3.564%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON
- QRコード
- 手数料
- 2.00%〜3.564%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、WeChat Pay、Alipay+、UnionPay(銀聯)QR
- 入金サイクル
- 月1回/月2回※カードと電子マネーは月2回、QRコードは月1回
- 振込手数料
- 0円
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- 不要
- プリンター内蔵
- ○
- バッテリー内蔵
- ○※2,600mAhのバッテリーを搭載し、フル充電で約300回の決済に対応
- 持ち運び対応
- ○※4G/LTEまたはWi-Fi接続
- POS連携
- ◎※端末内のPAYGATE POS、自社のスマレジ・POSと連携可能
導入目安・契約・サポート
- 導入目安
- 最短3週間
- 契約期間
- 要問い合わせ
- 解約違約金
- 最大36,000円
- サポート
- 24時間365日の電話サポート。出荷から1年間の自然故障は無償で代替機に交換
実施中のキャンペーン
- キャンペーン
- 初期費用と端末費用0円。端末費用は通常39,600円
- 決済手数料
- 入金サイクル
- 月1/2回
- 端末料金
- 38,280円
- 月額費用
- 0円〜2,200円
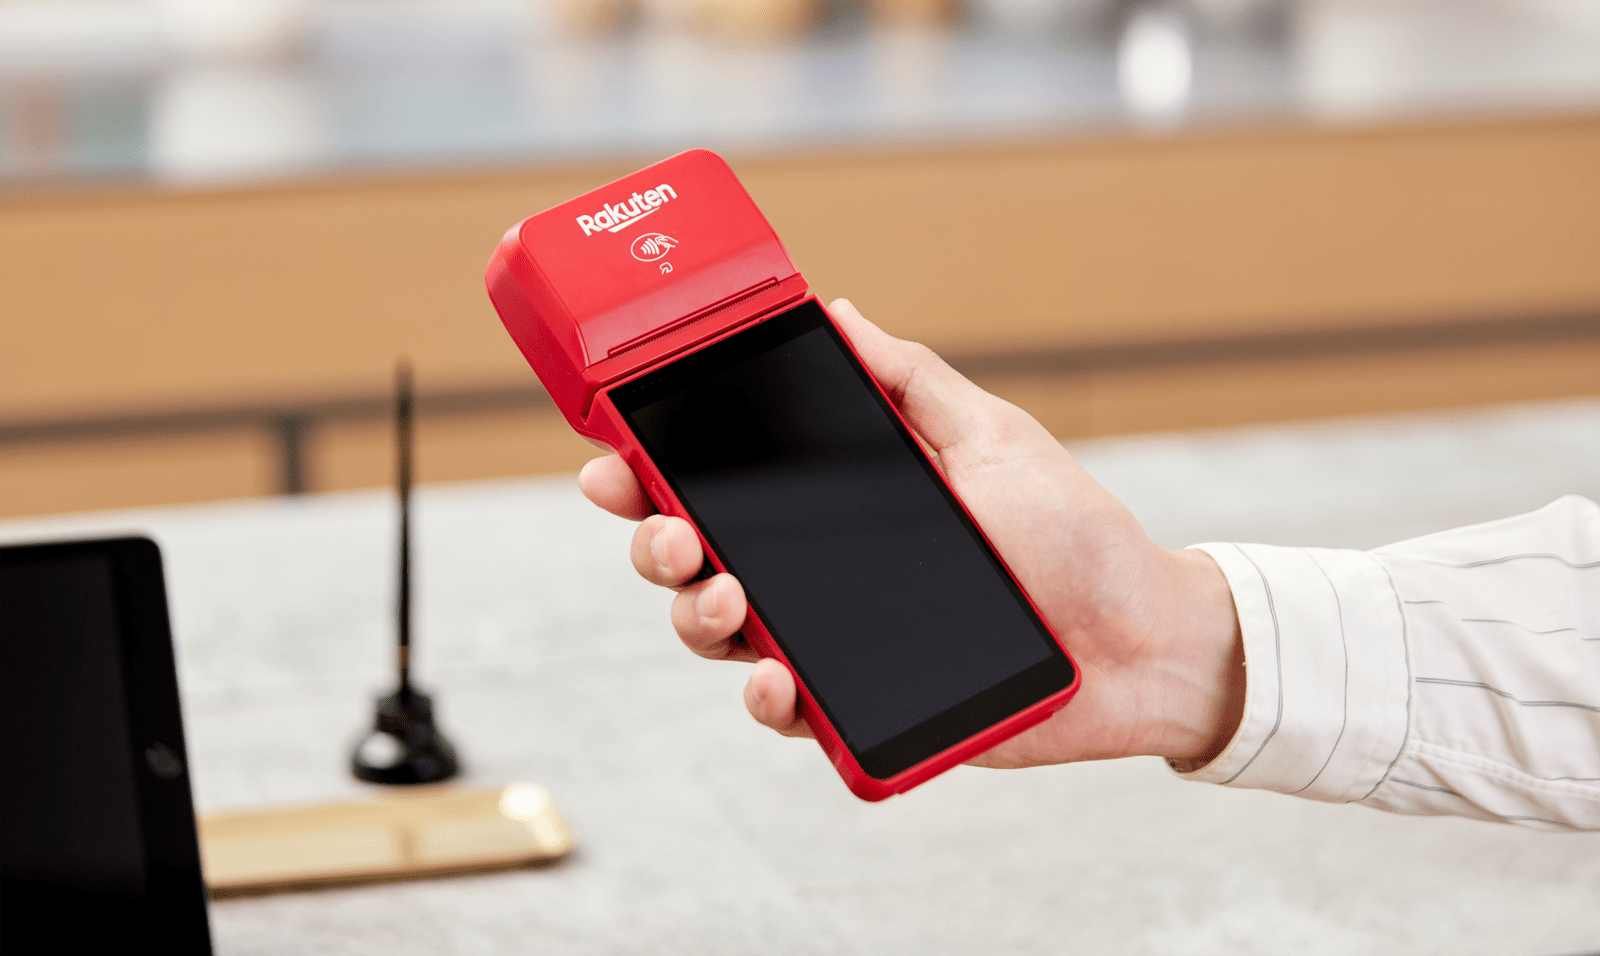
「楽天ペイターミナル」は、“すべてをひとつに”をコンセプトに、決済機能、タブレット、プリンター、通信機能(モバイル通信・Wi-Fi)を搭載している決済端末です。
アプリ決済、クレジットカード決済(タッチ決済含む)、電子マネー決済に対応した、キャッシュレス時代をリードする新しい決済端末です。
シンプルながらモダンなデザインで、お店のテイストに合わせてレッド・ブラック・ホワイトの3カラーから選べるのも魅力です。
料金・手数料・対応決済・振込
- 端末料金
- 38,280円※買い切り
- 初期費用
- 0円※入会金なし
- 月額費用
- 0円〜2,200円※ライトプランは0円。スタンダードプランは月額2,200円
- クレジットカード
- 手数料
- 2.20%〜3.24%
- 対応決済
- Visa、Mastercard、JCB、American Express、Diners Club、Discover
- 分割払い:
- ×
- 長期・高額コース:
- ×
- 電子マネー
- 手数料
- 3.24%〜3.245%
- 対応決済
- 交通系IC(Suicaなど9種)、iD、QUICPay、楽天Edy、nanaco、WAON
- QRコード
- 手数料
- 2.20%〜3.564%
- 対応決済
- PayPay、楽天ペイ、d払い、au PAY、メルペイ、Smart Code、WeChat Pay、Alipay+、UnionPay(銀聯)QR
- 入金サイクル
- 月1/2回※楽天銀行は翌日、月1回、月2回から選択。他行は3日後、月1回、月2回から選択
- 振込手数料
- 330円
端末の特徴・連携機能
- 端末タイプ
- モバイル型
- 必要機器
- 不要
- プリンター内蔵
- ○
- バッテリー内蔵
- ○
- 持ち運び対応
- ○※4G/LTEまたはWi-Fi接続
- POS連携
- ◎※スマレジ、ユビレジ、funfo、Aiony、poscube、FIT SHOPと連携可能
導入目安・契約・サポート
- 導入目安
- 最短6日程度
- 契約期間
- スタンダード2年、ライトなし
- 解約違約金
- 0円〜38,280円
- サポート
- 電話9:30〜23:00・土日祝対応。端末の操作方法や決済トラブルなどを相談可能
4つの質問に答えるだけで、おすすめの決済端末がわかります。
キャッシュレス決済サービスを乗り換える際の確認事項
キャッシュレス決済サービスは、決済手数料だけで選んではいけません。
乗り換え前に、次の5項目を確認してください。
| 確認項目 | 確認する内容 |
| 解約費用 | 解約金、端末残債、返却費用 |
| 入金条件 | 振込手数料、締め日、入金回数 |
| 対応ブランド | 現在利用されている決済手段 |
| 切り替え日程 | 審査期間、端末到着、利用開始日 |
| システム連携 | POSレジ、会計ソフト、予約管理 |
解約金と端末の残債を確認する
現在の契約に最低利用期間がある場合、途中解約で違約金が発生することがあります。
端末を分割購入している場合は、解約後も残債の支払いが続きます。無償で貸与された端末は返却が必要です。
年間削減額が解約費用を上回るなら、契約期間中でも乗り換える価値があります。契約終了までの期間が短い場合は、更新時期に合わせて変更してください。
入金手数料と入金日を確認する
振込手数料が1回220円でも、月6回なら年間1万5,840円です。決済手数料だけを比較すると、この費用を見落とします。
仕入れ、家賃、給与の支払いが多い店舗では、売上が口座へ入るまでの日数も重要です。
決済手数料の差より、入金の早さを優先する場合もあります。
必要な決済ブランドへの対応を確認する
対応ブランド数が多ければよいわけではありません。
現在の売上データから、利用額の大きいクレジットカード、電子マネー、QRコード決済を確認してください。
VisaとMastercardの利用が中心なら、この2ブランドの決済手数料を優先します。JCBの利用が多い店舗では、VisaとMastercardだけが安いプランを選んでも削減効果は限定的です。
審査期間と切り替え日程を確認する
新しいサービスでは、決済ブランドごとに加盟店審査が行われます。すべての決済手段を同じ日に開始できるとは限りません。
stera packでは、申込から利用開始まで約2週間から2カ月かかります。QRコード決済は審査が長期化し、3カ月以上かかる場合もあります。
旧サービスは、新しい端末で主要ブランドを利用できることを確認してから解約してください。
POSレジや会計ソフトとの連携を確認する
決済端末とPOSレジを連携すると、会計金額が自動で反映されます。
連携できない場合は金額を手入力するため、入力ミスと締め作業が増えます。会計ソフトへ売上や入金データを自動で送れるかも確認してください。
最終的に比較するべきなのは、決済手数料ではなく店舗運営全体の総コストです。
決済手数料、月額費用、端末代、振込手数料、入金日、対応ブランド、システム連携を確認し、年間負担が最も小さいサービスを選んでください。