Airペイは、初期費用や月額固定費を抑えながら、クレジットカード、電子マネー、QRコードなどをまとめて導入できるキャッシュレス決済サービスです。飲食店、美容室、小売店など、幅広い店舗で利用されています。
ただし、決済方法によって手数料が異なり、入金サイクルも登録する金融機関によって変わります。また、Airペイは分割払いに対応していません。導入前には料金だけでなく、対応決済、必要端末、入金条件、支払い方法の制限まで確認することが重要です。
この記事では、Airペイの料金・決済手数料から対応ブランド、入金サイクル、申し込み方法、メリット・デメリットまで詳しく解説します。
Airペイとは
Airペイは、株式会社リクルートが提供する店舗向けキャッシュレス決済サービスです。クレジットカード、電子マネー、交通系電子マネー、QRコード決済など、幅広い決済手段に対応しています。
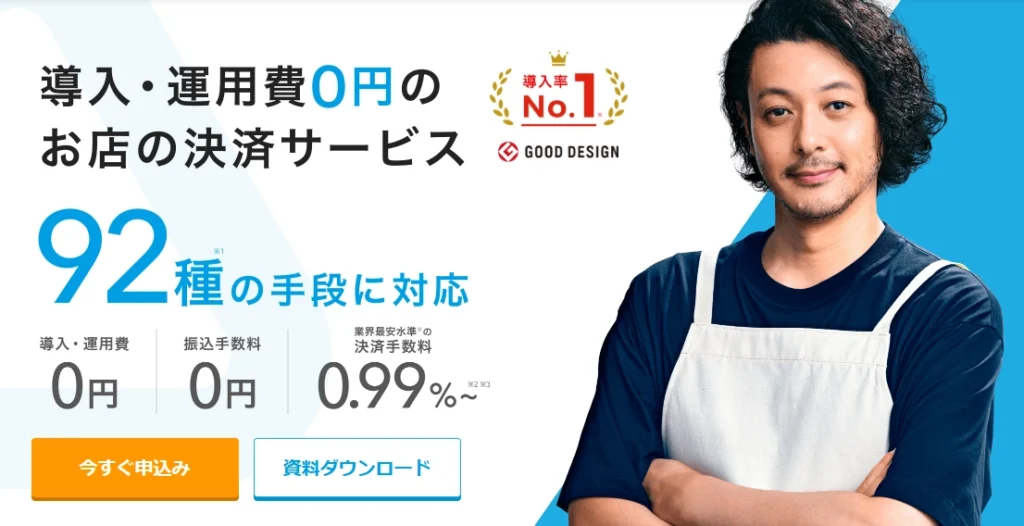
大きな特徴は、初期費用・月額固定費・振込手数料が0円で、iPadまたはiPhoneとカードリーダーを中心にキャッシュレス決済を導入できることです。Airレジとも連携できるため、会計金額の二重入力を減らし、POSレジと決済をまとめて運用できます。
| 項目 | 内容 |
| 運営会社 | 株式会社リクルート |
| 初期費用 | 0円 |
| 月額固定費 | 0円 |
| 決済手数料 | 0.99%〜3.24% |
| 振込手数料 | 0円 |
| 対応決済 | クレジットカード、電子マネー、交通系電子マネー、QRコードなど |
| 必要機器 | iPadまたはiPhone、カードリーダー |
| 入金サイクル | 月3回または月6回など |
| POSレジ連携 | Airレジ |
Airペイの強みは、月額固定費をかけずに幅広いキャッシュレス決済を導入できることです。ただし、手数料や入金条件は決済方法によって異なるため、導入前に細かな条件まで確認してください。
Airペイの料金・決済手数料
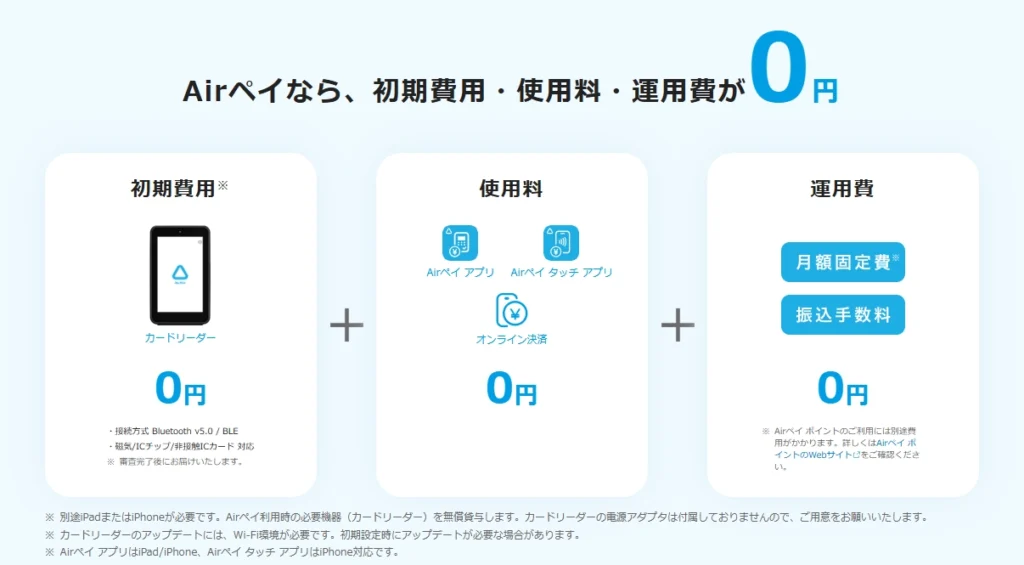
Airペイは、初期費用・月額固定費・振込手数料が0円です。基本的なランニングコストは、キャッシュレス決済が発生した際の決済手数料です。
| 費用 | 料金 |
| 初期費用 | 0円 |
| 月額固定費 | 0円 |
| Airペイアプリ | 0円 |
| 振込手数料 | 0円 |
| カードリーダー | 条件を満たせば0円 |
| 決済手数料 | 0.99%〜3.24% |
通常のカード決済では、Visa、Mastercard、JCB、American Expressなどに所定の決済手数料がかかります。交通系電子マネーやQRコード決済もブランドごとに料率が設定されています。売上の中心となる決済方法を確認したうえで、コストを計算してください。
Airペイには、対象カードブランドの手数料が2.48%になる決済手数料ディスカウントプログラムもあります。ただし、適用には条件や審査があり、すべての加盟店へ自動的に適用されるわけではありません。
ブランド別の料率や、売上に対してどの程度の手数料が発生するのかは、Airペイの手数料を詳しく解説した記事で確認できます。
カードリーダーも、新規申し込みなどの条件を満たせば1台目を0円で利用できるキャンペーンが実施される場合があります。端末代を含めた初期費用を確認する際は、申し込み前にAirペイの最新キャンペーン情報も確認してください。
Airペイは、キャッシュレス決済額が少ない店舗でも月額固定費が発生しないことが強みです。一方、決済額が大きい店舗では、月額料金が発生しても決済手数料の低い他社サービスのほうが年間コストを抑えられる場合があります。
Airペイで使える決済方法と必要な端末
Airペイでは、クレジットカード、電子マネー、交通系電子マネー、QRコードなど、幅広いキャッシュレス決済を利用できます。国内の主要ブランドに加え、海外利用者が使うQRコード決済にも対応しています。
店舗では、基本的にiPadまたはiPhoneとカードリーダーを使用します。Airペイ タッチを利用する場合は、対応するiPhoneだけでカードのタッチ決済を受け付けることも可能です。
| 決済方法 | 主な対応ブランド | 主な必要機器 |
| クレジットカード | Visa、Mastercard、JCB、American Expressなど | iPadまたはiPhone+カードリーダー |
| 電子マネー | iD、QUICPay、楽天Edyなど | iPadまたはiPhone+カードリーダー |
| 交通系電子マネー | Suica、PASMO、ICOCAなど | iPadまたはiPhone+カードリーダー |
| QRコード | PayPay、d払い、au PAY、楽天ペイなど | iPadまたはiPhone |
| iPhoneのタッチ決済 | Visa、Mastercard、JCB、American Expressなど | 対応iPhone |
クレジットカード
Airペイは、Visa、Mastercard、JCB、American Express、Diners Club、Discover、UnionPayなど、主要なクレジットカードブランドに対応しています。
カードリーダーでは、タッチ決済やICチップによる決済が可能です。対応するiPhoneならAirペイ タッチも利用できるため、カードリーダーを使わずに決済を受け付ける方法も選べます。
注意が必要なのは支払い回数です。Airペイのカード決済は1回払いのみで、分割払い・ボーナス払い・リボ払いには対応していません。
家具やジュエリー、高額な美容施術などを扱う店舗では、特に重要な条件です。高単価商品の販売が多い場合は、Airペイで分割払いが利用できない理由と代替手段も確認したうえで導入を判断してください。
電子マネー
Airペイは、iD、QUICPay、楽天Edyなどの電子マネーに対応しています。交通系電子マネーではSuica、PASMO、ICOCAをはじめ、主要ブランドを利用できます。
電子マネーの利用が多い小売店や飲食店では、カードだけでなく電子マネーまで1つの決済サービスでまとめられることがメリットです。
QRコード決済
QRコード決済では、PayPay、d払い、au PAY、楽天ペイ、J-Coin Pay、COIN+、Smart Code、WeChat Pay、Alipay、UnionPayなどに対応しています。
国内の主要サービスだけでなく、海外系のQRコード決済もカバーしています。訪日外国人の利用が多い飲食店や小売店、観光地の店舗でも活用できます。
Airペイの入金サイクルと振込方法
Airペイの売上金は、登録する金融機関によって月3回または月6回で入金されます。振込手数料は0円です。
| 振込口座 | 入金回数 | 振込手数料 |
| みずほ銀行 | 月6回 | 0円 |
| 三菱UFJ銀行 | 月6回 | 0円 |
| 三井住友銀行 | 月6回 | 0円 |
| その他の金融機関 | 月3回 | 0円 |
| ゆうちょ銀行 | 登録不可 | – |
みずほ銀行、三菱UFJ銀行、三井住友銀行を振込口座に設定すると月6回、その他の金融機関では月3回です。ゆうちょ銀行は振込口座として登録できません。
月6回入金でも振込手数料はかかりません。飲食店や小売店など、日々の仕入れや経費の支払いが多い店舗では、入金回数も重要な比較項目です。
実際の締め日や振込日は、Airペイの入金サイクルを銀行別にまとめた記事で詳しく解説しています。
Airペイの申し込みから審査・利用開始までの流れ
AirペイはWebから申し込みできます。必要書類の提出、加盟店審査、カードリーダーの受け取り、初期設定を経て利用を開始します。
- Webから申し込み、必要書類を提出する
- Airペイの加盟店審査を受ける
- カードリーダーを受け取り、初期設定する
- 利用開始の案内を確認して決済を開始する
1.申し込み・必要書類の提出
申し込みでは、店舗情報や事業者情報、売上金の振込口座などを登録します。その後、審査に必要な書類をアップロードします。
主に確認される情報は以下のとおりです。
- 店舗・事業者情報
- 代表者・本人確認情報
- 売上金の振込口座
- 店舗や事業内容を確認できる資料
- 業種ごとに指定される審査書類
必要書類は、法人・個人事業主の違いや店舗の業種によって異なります。店舗の営業実態を確認できるWebサイトや資料がない場合は、追加書類を求められることもあります。
2.加盟店審査
申し込みと必要書類の提出後、Airペイの加盟店審査が行われます。
審査では、店舗や事業内容、取り扱う商品・サービスなどが確認されます。必要な情報が不足していると追加提出が発生するため、申し込み時点で正確な情報を登録してください。
決済ブランドによって、審査結果が出るタイミングが異なる場合もあります。開業日やリニューアル日に合わせて導入する場合は、余裕を持って申し込む必要があります。
3.カードリーダーの受取・初期設定
審査後は、登録した店舗へカードリーダーなどが配送されます。
端末が届いたら、iPadまたはiPhoneにAirペイアプリをインストールし、AirIDでログインします。その後、カードリーダーとの接続や必要なアップデートを行います。
Wi-Fi環境が必要になる作業もあるため、店舗の通信環境も事前に確認してください。
4.決済サービスの利用開始
利用開始の案内が届き、必要な設定が完了すればAirペイで決済を受け付けられます。
ただし、すべての決済ブランドが同時に利用開始となるとは限りません。管理画面で各ブランドの審査状況と利用状況を確認したうえで、店舗に案内を掲示してください。
Airペイの使い方と決済の流れ
Airペイの基本的なカード決済は、Airペイアプリとカードリーダーを使って行います。主な流れは以下のとおりです。
- Airペイアプリを開いて決済を選択する
- 決済方法を選び、会計金額を入力する
- カードをタッチまたは挿入する
- 必要に応じて暗証番号を入力してもらう
- 決済完了を確認して利用控えを発行する
Airレジと連携している場合は、Airレジで入力した会計金額をAirペイへ連携できます。会計金額を再入力する必要がないため、入力ミスの削減にもつながります。
決済後に取消が必要な場合は、取引履歴から対象の決済を確認して処理します。決済方法や取引からの経過期間によって条件が異なるため、返金・取消時は対象取引の状態を確認してください。
Airペイのメリット・デメリット
Airペイは固定費の低さと決済ブランドの多さが強みです。一方で、分割払いに対応していないことや、基本的にiPadまたはiPhoneが必要になることなど、導入前に確認すべき条件もあります。
| メリット | デメリット |
| 初期費用・月額固定費0円 | iPadまたはiPhoneが必要 |
| 振込手数料0円 | ゆうちょ銀行を振込口座にできない |
| 幅広い決済ブランドに対応 | 分割払い・リボ払いに対応しない |
| 対象カードは手数料2.48% | 2.48%には適用条件・審査がある |
| Airレジと連携可能 | 決済方法によって条件が異なる |
Airペイのメリット
Airペイ最大のメリットは、固定費0円で幅広いキャッシュレス決済をまとめて導入できることです。
- 初期費用・月額固定費・振込手数料が0円
- クレジットカードからQRコードまで幅広く対応
- 指定銀行なら月6回入金
- Airレジと連携できる
- 条件を満たせば主要カードの手数料が2.48%
特に月額固定費がない点は、小規模店舗や開業直後の店舗にとって大きなメリットです。キャッシュレス決済額が少ない月でも固定費が発生せず、基本的には決済した売上に応じて手数料を負担します。
Airレジを利用している店舗なら、POSレジとキャッシュレス決済をAirシリーズにまとめられます。会計業務まで含めて店舗運営を効率化できる点も強みです。
Airペイのデメリット
一方で、Airペイには導入前に確認しておくべき制約があります。
- iPadまたはiPhoneを基本端末として使用する
- 分割払い・ボーナス払い・リボ払いは利用できない
- ゆうちょ銀行を振込口座に指定できない
- 手数料2.48%には適用条件がある
- 決済方法によって入金条件などが異なる
特に、カード決済が一括払いのみである点は、高単価商材を扱う店舗では大きな制約です。また、Apple端末を持っていない場合は、端末の準備費用も考慮しなければなりません。
導入後のミスマッチを防ぐためにも、申し込み前にAirペイのデメリットと注意点を確認し、自店舗の運用に問題がないか判断してください。
Airペイと主要キャッシュレス決済サービスを比較
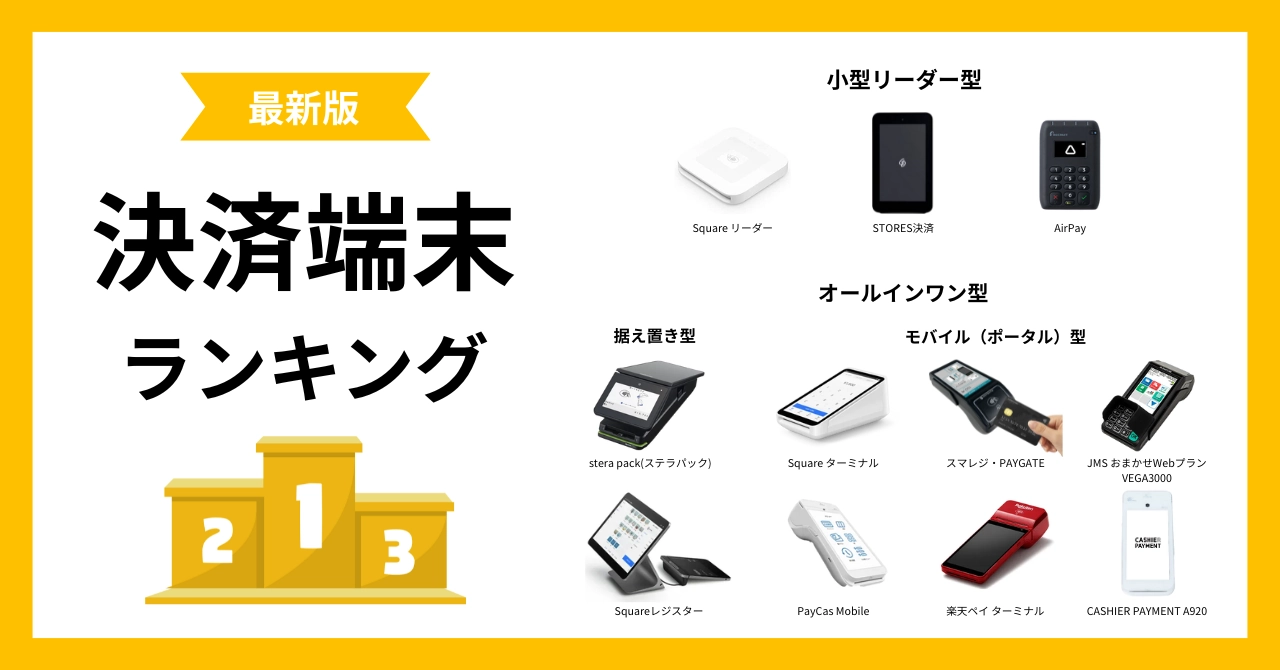
Airペイを導入するか判断する際は、Square、stera pack、STORES 決済も比較してください。
重要なのは、決済手数料だけで決めないことです。月額固定費、決済端末代、振込手数料、入金サイクルまで含めた総コストで比較する必要があります。
| サービス | 月額固定費 | 主な対面決済手数料 | 入金 | 主な特徴 |
| Airペイ | 0円 | 2.48%〜3.24%など | 月3回または6回 | 幅広い決済手段、Airレジ連携 |
| Square | 0円 | 2.5%〜 | 最短翌営業日 | 入金が早く、端末の選択肢が多い |
| stera pack | プランにより発生 | 1.98%〜 | 複数サイクルから選択 | オールインワン端末 |
| STORES 決済 | 0円または有料プラン | 1.98%〜 | 最短翌々日など | 無料・有料プランから選択 |
Squareとの比較
Squareも月額固定費をかけずに導入できるキャッシュレス決済サービスです。Airペイとの主な違いは、入金スピードと決済端末の構成にあります。
| 比較項目 | Airペイ | Square |
| 月額固定費 | 0円 | 0円 |
| 主要カード手数料 | 条件適用で2.48% | 条件適用で2.5% |
| 振込手数料 | 0円 | 0円 |
| 入金 | 月3回または6回 | 最短翌営業日 |
| 端末 | iPad・iPhone+カードリーダーなど | スマホ決済、専用決済端末など |
入金スピードを重視するならSquare、幅広い決済手段やAirレジとの連携を重視するならAirペイが有力です。
Squareは端末の種類も多いため、レジ周りを専用端末でまとめる場合にも選択肢となります。
stera packとの比較
stera packは、決済機能だけでなく、ディスプレイやレシートプリンターなどを搭載したオールインワン端末を利用するサービスです。
| 比較項目 | Airペイ | stera pack |
| 初期費用 | 0円 | 0円 |
| 月額固定費 | 0円 | プランにより発生 |
| 最低水準のカード手数料 | 2.48% | 1.98% |
| 決済端末 | iPad・iPhone+カードリーダー | オールインワン端末 |
| 振込手数料 | 0円 | 振込先などで異なる |
Airペイは固定費0円が強みです。一方、キャッシュレス売上が大きい店舗では、stera packの低い決済手数料によって年間コストを抑えられる場合があります。
小規模店舗ではAirペイ、カード決済額が大きい固定店舗ではstera packも有力候補です。月額料金だけで判断せず、年間のキャッシュレス売上をもとに総コストを計算してください。
STORES 決済との比較
STORES 決済には、月額0円のプランと、決済手数料を抑えられる有料プランがあります。
| 比較項目 | Airペイ | STORES 決済 |
| 月額固定費 | 0円 | 0円または有料 |
| 決済手数料 | 0.99%〜3.24% | 1.98%〜3.24% |
| 振込方法 | 自動入金 | 手動入金・自動入金 |
| 入金 | 月3回または6回 | 最短翌々日など |
| POS関連 | Airレジと連携 | STORES POSレジなどと連携 |
STORES 決済の有料プランはカード決済手数料を抑えられるため、キャッシュレス売上が大きい店舗では比較する価値があります。一方で月額固定費が発生するため、売上が少ない店舗ではAirペイのほうが総コストを抑えられる場合があります。
Airペイの最大の強みは、初期費用・月額固定費・振込手数料0円で、幅広いキャッシュレス決済を導入できることです。飲食店、美容室、小売店などで固定費を抑えてキャッシュレス決済を導入するなら、第一候補に入ります。
ただし、高額商品の分割払いが必要な店舗や、キャッシュレス売上が大きく決済手数料を最優先する店舗では、Square、stera pack、STORES 決済まで比較してください。実際の月間決済額をもとに年間の総コストを計算して選ぶことが重要です。