オンライン決済とは、インターネットを通じて商品やサービスの代金を支払う仕組みです。
オンライン決済には、クレジットカード決済やID決済、コンビニ決済、後払い決済などさまざまな種類があり、それぞれ支払い方法や特徴が異なります。
また、事業者と顧客の双方にメリットがある一方、手数料やセキュリティなどの注意点もあります。
この記事では、オンライン決済の種類と特徴、メリット・デメリット、導入方法についてわかりやすく解説します。
オンライン決済とは?
オンライン決済とは、インターネットを通じて商品やサービスの支払い手続きを行う決済方法です。パソコンやスマートフォンから、クレジットカード決済やID決済、コンビニ決済などを使って代金を支払います。
ECサイトでの商品購入だけでなく、サービスの予約や月額料金の支払い、請求書の決済などにも活用されています。
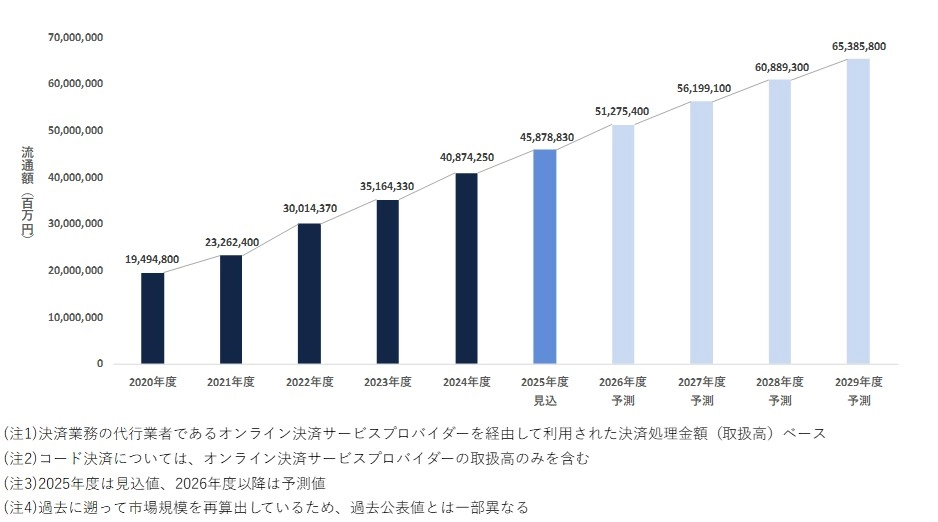
研究によれば、オンライン決済サービス市場は2029年に65兆円規模へ成長すると予測されています。
オンライン決済とオフライン決済の違い
オンライン決済とオフライン決済の主な違いは、支払い手続きを行う場所や方法です。
オンライン決済はインターネット上で支払い手続きを行うのに対し、オフライン決済は実店舗のレジなどで対面で支払う方法を指します。
| 比較項目 | オンライン決済 | オフライン決済 |
| 決済場所 | インターネット上 | 実店舗など |
| 支払い方法 | クレジットカード、ID決済、コンビニ決済など | 現金、クレジットカード、電子マネー、QRコード決済など |
| 利用場面 | ECサイト、オンライン予約、請求書払いなど | スーパー、飲食店、小売店など |
クレジットカードやQRコード決済は、オンラインとオフラインの両方で使用されます。そのため、決済手段の種類だけで区別されるものではありません。
オンライン決済が必要になる場面
オンライン決済は、ECサイトだけでなく、実店舗を運営する事業者やサービス業など、さまざまな業種で活用されています。
主な利用場面は次のとおりです。
- ECサイト・ネットショップでの商品購入時の支払い
- SNS・メールで送信した決済リンクによる代金回収
- 予約・事前注文におけるサービス料金やテイクアウト代金の前払い
- 請求書払いによる取引先からの非対面での代金回収
- サブスク・月額課金における定期的な料金の自動決済
オンライン決済は非対面での支払いだけでなく、実店舗の予約受付や料金回収を効率化する手段としても利用されています。
例えば、飲食店ではテイクアウトの事前決済、美容室やサロンでは予約時の前払い、スクールでは月謝の継続課金に活用されています。
オンライン決済の種類と特徴
オンライン決済には、クレジットカード決済やID決済、コンビニ決済など、さまざまな種類があります。主な決済方法は次の10種類です。
- クレジットカード決済
- ID決済
- QRコード決済
- Google Pay・Apple Pay
- コンビニ決済
- キャリア決済
- 銀行決済・ペイジー決済
- 口座振替
- オンライン電子マネー決済
- 後払い決済
それぞれ支払いの仕組みや特徴、利用される場面が異なります。代表的なブランド・サービスとあわせて解説します。
1. クレジットカード決済
クレジットカード決済とは、クレジットカードを使って商品やサービスの代金を支払う方法です。ECサイトなどの決済画面でカード番号や有効期限などを入力し、必要に応じて本人認証を行うことで決済が完了します。
購入時に現金を用意する必要がなく、カード会社が定めた支払日に利用代金が引き落とされます。一括払いのほか、分割払いやリボ払いに対応する場合もあり、カード情報を登録して継続的な支払いに使用することも可能です。
主にECサイトでの商品購入、オンラインサービスの利用料金、サブスクリプションの月額課金などで利用されています。
| 主なブランド |
| Visa、Mastercard、JCB、American Express、Diners Club、Discover、銀聯(UnionPay) |
2. ID決済
ID決済とは、外部サービスのアカウントに登録された支払い情報を使って決済する方法です。購入者は決済画面から対応するサービスにログインし、支払い内容を確認・承認することで決済を完了します。
クレジットカード番号や配送先などを毎回入力する必要がないことが特徴です。決済サービスによっては、登録済みのカードだけでなく、電子マネー残高やポイントなどを支払いに使用することも可能です。
主にECサイトでの商品購入、デジタルコンテンツの購入、オンラインサービスの利用料金などで利用されています。
| 主なブランド |
| Amazon Pay、楽天ペイ(オンライン決済)、PayPal、エポスかんたん決済、Yahoo!ウォレット |
3. QRコード決済
QRコード決済とは、QRコード決済サービスのアプリなどを使って代金を支払う方法です。オンライン決済では、購入画面から決済アプリに移動する方法や、パソコンに表示されたQRコードをスマートフォンで読み取る方法があります。
アプリに登録された残高や連携した支払い方法を使って決済できることが特徴です。実店舗のレジで使うイメージがありますが、対応するECサイトやオンラインサービスでも支払いが可能です。
主にネットショップでの商品購入、デジタルコンテンツの購入、オンラインサービスの支払いなどで利用されています。
| 主なブランド |
| PayPay、d払い、楽天ペイ、au PAY(ネット支払い)、メルペイネット決済、Alipay+、WeChat Pay |

4. Google Pay・Apple Pay
Google Pay・Apple Payとは、スマートフォンなどに登録したクレジットカードやデビットカードなどを使って支払う決済サービスです。対応するWebサイトやアプリの購入画面で決済方法を選び、必要な認証を行うことで支払いが完了します。
カード番号などを購入のたびに入力する必要がないことが特徴です。端末やサービスによっては、顔認証や指紋認証などを使って支払いを承認できます。利用には対応する端末やブラウザ、決済環境が必要です。
主にECサイトでの商品購入、スマートフォンアプリ内での購入、オンライン予約の事前決済などで利用されています。
| 主なブランド |
| Google Pay、Apple Pay |
5. コンビニ決済
コンビニ決済とは、インターネットで注文した商品やサービスの代金をコンビニエンスストアで支払う方法です。注文後に発行される支払い番号やバーコードなどを使い、指定されたコンビニのレジや店内端末で支払います。
クレジットカードや銀行口座を登録せずに支払えることが特徴です。購入後にコンビニで支払う前払い方式が一般的で、事業者は入金を確認してから商品発送などの処理を行います。支払い期限が設けられる場合もあります。
主にECサイトでの商品購入、チケット代金の支払い、各種サービスの利用料金などで利用されています。
| 主なブランド |
| セブン‐イレブン、ファミリーマート、ローソン、ミニストップ、セイコーマート |

6. キャリア決済
キャリア決済とは、商品やサービスの購入代金を携帯電話料金と合算して支払う方法です。購入者は決済画面で契約している携帯電話会社の決済サービスを選択し、認証手続きを行って支払います。
クレジットカードを登録せずに決済できることが特徴です。購入代金は毎月の携帯電話料金とまとめて請求されます。ただし、契約内容や利用状況などによって利用限度額が設定されています。
主にスマートフォン向けのゲームやアプリ、動画・音楽配信サービス、デジタルコンテンツの購入などで利用されています。
| 主なブランド |
| d払い、au PAY(auかんたん決済)、ソフトバンクまとめて支払い、ワイモバイルまとめて支払い |
7. 銀行決済・ペイジー決済
銀行決済とは、銀行口座から商品やサービスの代金を支払う方法です。インターネットバンキングを使った銀行振込のほか、ペイジーでは発行された収納機関番号などを入力し、金融機関のインターネットバンキングやATMから支払います。
銀行口座を使って代金を支払えることが特徴です。ペイジーでは振込先の口座番号を直接入力せず、指定された番号を使って支払います。支払い方法や入金確認までの流れは金融機関やサービスによって異なります。
主にECサイトでの商品購入、各種サービス料金の支払い、税金や公共料金などの納付に利用されています。
| 主なブランド・金融機関 |
| Pay-easy(ペイジー)、三菱UFJ銀行、三井住友銀行、みずほ銀行、りそな銀行、ゆうちょ銀行、楽天銀行、PayPay銀行 |
8. 口座振替
口座振替とは、購入者が事前に登録した銀行口座から、指定された日に代金を自動的に引き落とす方法です。初回に口座情報を登録し、引き落としの手続きを完了すると、その後は決められた日程で支払いが行われます。
毎回の支払い操作が不要になることが特徴です。クレジットカードを使わずに継続的な料金を回収できます。ただし、口座登録や引き落とし開始までに時間がかかる場合があり、残高不足によって引き落としができないこともあります。
主にスクールの月謝、ジムの会費、サブスクリプションの月額料金、各種サービスの継続課金などで利用されています。
| 主な金融機関 |
| 三菱UFJ銀行、三井住友銀行、みずほ銀行、りそな銀行、ゆうちょ銀行、楽天銀行など |

9. オンライン電子マネー決済
オンライン電子マネー決済とは、電子マネーの残高やプリペイド番号を使ってインターネット上で代金を支払う方法です。事前に購入・チャージした電子マネーを使い、決済画面で専用番号を入力したり、対応アプリで認証したりして支払いを完了します。
事前に用意した金額の範囲内で支払えることが特徴です。クレジットカード情報や銀行口座を登録せずに使用できるサービスもあります。残高が不足する場合は、追加購入やチャージが必要です。
主にオンラインゲームの課金、電子書籍、動画・音楽などのデジタルコンテンツの購入に利用されています。
| 主なブランド |
| WebMoney、BitCash、NET CASH、JCB PREMO、楽天Edy、モバイルSuica |
10. 後払い決済
後払い決済とは、商品やサービスの購入後に代金を支払う方法です。購入時に後払いサービスを選択して所定の審査や認証を受け、後日発行される請求書や支払い案内に従って代金を支払います。
購入時点で代金を支払う必要がないことが特徴です。コンビニ払いや銀行振込、口座振替などに対応するサービスがあり、支払い期限や分割払いの条件はサービスによって異なります。
主にECサイトでの商品購入、ファッション・日用品の購入、オンラインサービスの利用料金などで利用されています。
| 主なブランド |
| Paidy(ペイディ)、NP後払い、atone(アトネ)、GMO後払い、クロネコ代金後払いサービス |


オンライン決済のメリット・デメリット
オンライン決済は、事業者にとって売上拡大や業務効率化につながり、顧客にとっても支払いの利便性が高まる決済方法です。一方で、導入・運用コストやセキュリティなどの注意点もあります。
事業者側と顧客側に分けて、それぞれのメリット・デメリットを解説します。
【事業者側】オンライン決済のメリット
事業者がオンライン決済を導入する主なメリットは、次の3つです。
- 販売機会の拡大と売上アップ
ECサイトやオンライン予約などで、営業時間に関係なく決済を受け付けられます。複数の支払い方法を用意することで、希望する決済手段がないことによる購入離脱の防止にもつながります。 - 決済業務の効率化
決済代行サービスを活用すると、複数の決済方法による売上を一元管理できます。入金確認や売上集計などの業務を効率化し、手作業によるミスも削減できます。 - 代金の未回収リスクの軽減
事前決済を導入すると、商品発送やサービス提供前に支払いを確認できます。予約の無断キャンセルや未払いによる損失を軽減する効果も期待できます。
【事業者側】オンライン決済のデメリット
事業者がオンライン決済を導入する際の主なデメリットは、次の3つです。
- 導入・運用コストの発生
売上に応じた決済手数料のほか、サービスによっては初期費用や月額費用が発生します。返金手数料や振込手数料などが必要になる場合もあります。 - セキュリティ対策が必要になる
不正利用や情報漏えいを防ぐため、本人認証や不正検知などの対策が必要です。決済システムの障害によって、支払いの受付が一時的に停止するリスクもあります。 - 入金までの時間と資金繰りの負担
売上が発生してから銀行口座に入金されるまでには一定の期間があります。入金サイクルによっては、仕入れや経費の支払いに必要な資金を確保する必要があります。
【顧客側】オンライン決済のメリット
顧客がオンライン決済を利用する主なメリットは、次の3つです。
- 場所や時間を問わず支払える
スマートフォンやパソコンから決済できるため、店舗に足を運んだり現金を用意したりする必要がありません。ECサイトでの商品購入やサービスの予約もオンラインで完結します。 - 支払い手続きの簡略化
クレジットカードやID決済では、登録済みの支払い情報を使って決済できます。毎回カード番号などを入力する手間がなく、購入手続きを短縮できます。 - 支払い履歴の確認とポイント還元
決済サービスによっては、利用履歴や支払い金額をオンラインで確認できます。また、クレジットカードや決済サービスのポイント還元などの特典を受けられる場合もあります。
【顧客側】オンライン決済のデメリット
顧客がオンライン決済を利用する際の主なデメリットは、次の3つです。
- 不正利用や個人情報流出のリスク
偽の決済サイトやフィッシング詐欺によって、カード情報やアカウント情報が盗まれるおそれがあります。利用するサイトや決済サービスの安全性を確認することが重要です。 - 通信障害やシステムトラブルの影響
インターネット接続の不具合や決済サービスの障害によって、支払いが完了しない場合があります。また、利用するサービスによっては、アカウント登録や本人認証が必要です。 - 支払い管理と追加費用の負担
クレジットカードや後払い決済では、購入時と実際の支払い時期が異なります。支払い状況を把握していないと請求が重なるほか、支払い方法によっては手数料や延滞に伴う費用が発生します。
オンライン決済の導入方法|決済代行会社のメリット
オンライン決済を導入するには、「クレジットカード会社などの決済機関と直接契約する方法」と、「決済代行会社を利用する方法」があります。
オンライン決済を導入する2つの方法
オンライン決済の導入方法は、主に次の2つです。
- 決済機関と直接契約する方法
クレジットカード会社などの決済機関と個別に契約し、自社のECサイトやシステムに決済機能を組み込む方法です。 - 決済代行会社を利用する方法
決済代行会社を通じて、クレジットカード決済やコンビニ決済、ID決済などをまとめて導入する方法です。
複数の決済方法・ブランドを導入する場合は、決済代行会社の利用が一般的です。
決済代行会社を利用して導入するメリット
直接契約ではなく、決済代行会社を利用する主なメリットは、次の3つです。
- 複数の決済方法をまとめて契約できる
クレジットカード決済やコンビニ決済、ID決済などの契約手続きをまとめて進められます。決済機関ごとに個別契約する手間を削減できます。 - 決済システムの開発・導入負担を軽減できる
決済代行会社が提供する決済システムを使うことで、決済機関ごとに個別のシステムを開発する必要がなくなります。サービスによっては、API連携や決済画面の提供、ECカートとの連携にも対応しています。 - 売上・入金情報を一元管理できる
複数の決済方法による売上や取引履歴を共通の管理画面で確認できます。サービスによっては入金をまとめる仕組みもあり、決済方法ごとの売上集計や経理処理の負担を軽減できます。
直接契約では、決済機関ごとに審査や契約、システム接続が必要になるため、複数の決済方法を導入する場合は管理の負担が増えます。
オンライン決済サービスの選び方
決済代行会社の提供するオンライン決済サービスを選ぶときは次のポイントを確認することが重要です。
必要な決済方法に対応しているか
オンライン決済サービスによって、対応する決済方法は異なります。クレジットカード決済を基本として、ID決済、コンビニ決済、QRコード決済、後払い決済など、自社の顧客が利用する決済方法に対応しているかを確認します。
例えば、ECサイトではクレジットカード決済に加えてコンビニ決済やID決済、月額課金サービスではクレジットカード決済や口座振替などが利用されています。

決済手数料・初期費用・月額費用はいくらか
オンライン決済サービスの費用は、主に初期費用・月額費用・決済手数料の3つです。
決済方法によって手数料率が異なるほか、振込手数料や返金手数料などが発生する場合もあります。
月間決済額や取引件数をもとに、実際の運用コストを計算することが重要です。
ビジネスに必要な機能があるか
オンライン決済サービスには、決済機能以外にも、継続課金、決済リンクの発行、請求書払い、返金処理など、さまざまな機能があります。
自社の商品・サービスの販売方法に必要な機能を確認します。
例えば、サブスクリプションでは月額料金の自動決済、SNS販売では決済リンクの発行、予約制サービスでは事前決済やキャンセル時の返金処理などが重要です。
セキュリティ対策やサポート体制は十分か
オンライン決済では、クレジットカード情報や個人情報を扱うため、不正利用や情報漏えいを防ぐセキュリティ対策が重要です。
クレジットカードの本人認証を行う3Dセキュア、不正取引の検知機能、PCI DSSへの対応状況などを確認します。
また、決済エラーやシステム障害が発生した場合に備え、電話・メール・チャットなどの問い合わせ方法や対応時間も重要です。
入金サイクルは自社の資金繰りに問題ないか
入金サイクルとは、決済された売上が事業者の銀行口座に振り込まれるまでの期間や頻度を指します。オンライン決済サービスによって、翌営業日入金、月数回入金、月1回入金など、入金条件が異なります。
特に、仕入れや外注費などの支払いが多い事業では、売上が入金されるタイミングが資金繰りに影響します。