決済代行とは、クレジットカード会社や各種決済事業者と加盟店の間に入り、契約、システム接続、決済処理、売上・入金管理などをまとめるサービスです。複数の決済方法を導入する場合でも、窓口や管理を集約できるため、事業者が個別に対応する範囲を減らせます。
ECサイトやWebサービスでは、クレジットカード、コンビニ決済、口座振替、キャリア決済など、利用者によって選ばれる支払い方法が異なります。一方、決済手段が増えるほど契約先やシステム接続、売上管理も増えます。こうした複雑な業務をまとめる役割を担うのが決済代行会社です。
この記事では、決済代行の仕組みを図解できる形で整理し、決済機関との直接契約との違い、費用・手数料、メリット・デメリット、導入の流れ、会社選びのポイントまで解説します。
具体的なサービスを先に比較する場合は、決済代行会社ランキングをご覧ください。
決済代行とは?
決済代行とは、加盟店に代わって複数の決済機関との接続や決済処理をまとめる仕組みです。事業者は決済代行会社と契約することで、対応する複数の決済方法を共通のシステムや管理画面から運用できます。
たとえばECサイトでクレジットカード決済、コンビニ決済、キャリア決済を導入する場合、それぞれを個別に契約・接続すると、申込み、審査対応、開発、売上確認などの管理先が増えます。決済代行を利用すると、これらをまとめて導入・管理できるのが大きな違いです。
| 項目 | 決済代行会社が担う主な内容 |
| 契約・申込み | 複数の決済方法をまとめて申込み、契約窓口を集約する |
| システム接続 | 決済画面やAPIなど、決済に必要な接続機能を提供する |
| 決済処理 | 加盟店から受けた決済情報を決済機関へ連携する |
| 売上・入金管理 | 取引状況、返金、売上、入金などを管理画面で確認できるようにする |
決済代行会社の役割
決済代行会社の役割は、契約の一本化だけではありません。導入時のシステム接続から、運用開始後の決済処理、売上確認、返金、入金管理まで、決済業務をまとめる基盤として機能します。
実際にどこまで対応するかはサービスによって異なります。定期課金、請求書払い、不正利用検知、海外決済などが必要な場合は、基本的な決済機能だけでなく、事業モデルに必要な機能まで確認することが重要です。
決済代行で導入できる主な決済方法
決済代行会社によって対応範囲は異なりますが、主な決済方法は次のとおりです。利用者の属性や販売方法によって必要な決済手段は変わるため、すべてを増やすのではなく、自社の販売チャネルで必要な方法を選びます。
| 決済方法 | 概要 | 主な利用場面 |
| クレジットカード決済 | カード情報を使って支払う代表的なキャッシュレス決済 | EC、Webサービス、実店舗、サブスク |
| コンビニ決済 | 発行された番号や払込票を使い、コンビニで支払う | EC、チケット、各種申込み |
| 銀行振込・口座振替 | 銀行口座から振込または自動引落しで支払う | BtoB、月謝、会費、継続課金 |
| キャリア決済 | 携帯電話会社の料金とまとめて支払う | デジタルコンテンツ、EC |
| 電子マネー・コード決済 | 電子マネーやQR・バーコードなどで支払う | 実店舗、一部のEC |
| ID・ウォレット決済 | 登録済みのアカウントやウォレット情報を使って支払う | EC、アプリ |
| 後払い決済 | 商品購入後に請求書や指定方法で支払う | EC、通販 |
オンライン決済全体の種類や導入方法は、オンライン決済の導入方法と費用の記事で詳しく解説しています。
決済代行の仕組み
決済代行を使った取引では、加盟店の決済画面やシステムから送られた情報を決済代行会社が受け取り、カード会社などの決済機関へ連携します。承認結果は逆の経路で加盟店へ戻り、売上確定後は契約条件に応じて加盟店へ入金されます。
決済代行を使った支払いの流れ
1. 利用者が商品・サービスを選び、決済方法を指定する
2. 加盟店のサイトやシステムから決済代行会社へ決済情報を送る
3. 決済代行会社がカード会社などの決済機関へ認証・承認を依頼する
4. 承認結果が決済代行会社を通じて加盟店へ返る
5. 決済完了後、加盟店が商品・サービスを提供する
6. 売上確定後、決済代行会社が契約条件に沿って加盟店へ売上金を入金する
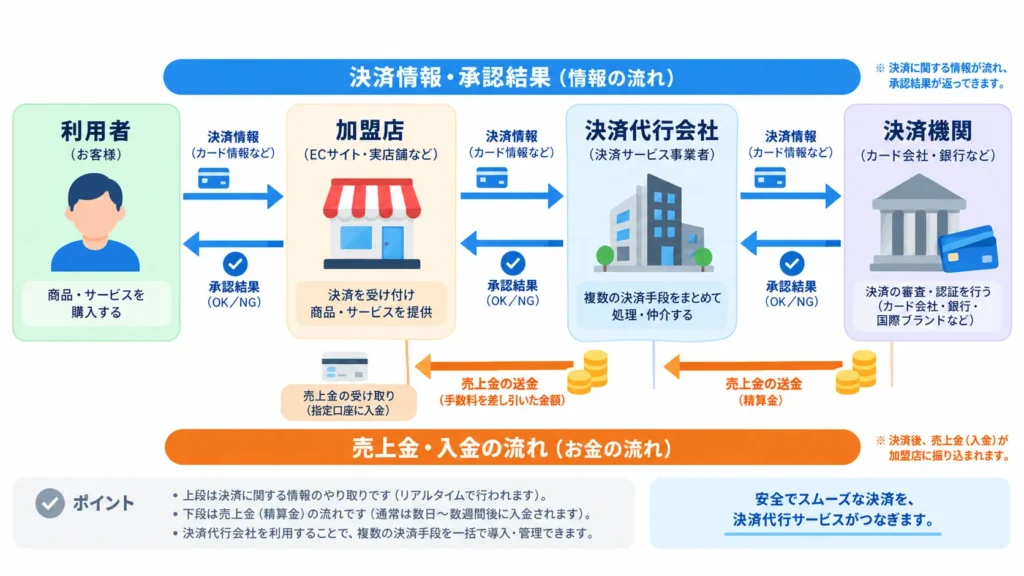
実際の処理フローは決済方法やサービスによって異なります。たとえば口座振替やコンビニ決済はカード決済と同じ即時承認の流れではありません。記事では共通する基本構造を示し、個別方式の詳細は関連ページへ分けると理解が途切れません。
決済代行と決済機関との直接契約の違い
決済代行と直接契約の違いは、契約先の数だけではなく、システム接続や売上管理まで含めた運用範囲にあります。複数の決済方法を扱う場合は、決済代行を利用した方が管理先をまとめられる一方、独自の決済設計を重視する場合は直接契約や自社開発を検討するケースもあります。
| 比較項目 | 決済代行を利用 | 決済機関と直接契約 |
| 契約・申込み | 窓口を集約できる | 契約先ごとに対応 |
| システム接続 | 共通の接続方式を利用できる | 決済先ごとに接続が必要になる場合がある |
| 売上・取引管理 | 管理画面などでまとめて確認 | 契約先ごとに確認 |
| 入金管理 | まとめて入金されるサービスもある | 契約先ごとの条件で入金 |
| 費用 | 決済手数料のほか月額費用等が発生する場合がある | 契約条件や開発・運用コストによる |
| 自由度 | 提供仕様の範囲で利用 | 個別設計できる場合は自由度が高い |
直接契約が常に安いとは限りません。契約条件だけでなく、開発・保守、経理処理、問い合わせ対応まで含めた運用コストで判断する必要があります。
決済代行を利用するメリット
決済代行のメリットは、複数の決済方法を増やせることだけではありません。導入から運用までの管理先をまとめられるため、決済業務そのものを整理できます。
複数の決済方法をまとめて導入できる
決済代行会社が対応する範囲であれば、クレジットカード、コンビニ、口座振替、キャリア決済などをまとめて申し込めます。決済方法ごとに別々の窓口へ申込み、接続方法を確認する作業を減らせる点がメリットです。
ただし、利用できる決済方法は会社ごとに異なります。必要な決済方法を先に整理し、その方法に対応しているサービスを確認しましょう。
契約やシステム接続の負担を減らせる
決済代行会社を利用すると、決済機関との契約窓口に加え、システム接続も共通化できます。API、リンク型、画面遷移型など提供方式は異なりますが、複数の決済方法を同じ基盤から扱えるため、個別に開発・保守する範囲を減らせます。
売上・入金をまとめて管理できる
決済方法が増えると、売上確認、返金、キャンセル、入金確認などの処理も増えます。決済代行では、複数の決済方法の取引を管理画面などでまとめて確認できるサービスが一般的です。
入金条件はサービスごとに異なりますが、複数の決済手段の売上をまとめて入金する仕組みがあれば、経理担当者が契約先ごとに入金を確認する作業も減らせます。入金日を重視する場合は、締め日と入金サイクルを契約前に確認しておきましょう。
セキュリティ対策や決済システム運用を支援してもらえる
決済ではカード情報や取引情報を扱うため、セキュリティ対策が欠かせません。決済代行会社によっては、PCI DSSへの対応、EMV 3-Dセキュア、不正利用検知、カード情報を加盟店側で保持しない仕組みなどを提供しています。
ただし、決済代行会社を使えば加盟店側の対策が不要になるわけではありません。EC加盟店にはWebサイトの脆弱性対策や不正ログイン対策なども求められます。決済代行会社のセキュリティ機能と、自社側で必要な対策を分けて確認してください。
出典:クレジットカード・セキュリティガイドライン 6.1版
出典:PCI DSS公式情報
決済代行を利用するデメリット
決済代行は管理をまとめられる一方、費用が発生し、利用できる機能や運用方法はサービスの仕様に左右されます。導入前に不利な条件も確認しておく必要があります。
初期費用・月額費用・決済手数料などが発生する
決済代行サービスでは、決済手数料のほか、初期費用、月額費用、トランザクション費用、振込手数料などが設定される場合があります。無料プランや月額0円のサービスもありますが、料金体系は一律ではありません。
手数料率だけで判断すると、月額費用や1件ごとの処理費を含めた総額が想定より高くなることがあります。月間売上、決済件数、平均単価をもとに総コストを確認します。
システムや決済フローの自由度が制限される場合がある
決済代行会社のシステムを利用するため、画面遷移、対応機能、返金方法、データ連携などは提供仕様の範囲になります。独自の決済体験や複雑な課金ロジックが必要な事業では、APIの自由度やカスタマイズ範囲を事前に確認する必要があります。
決済代行会社への依存が生じる
決済代行会社に決済処理を集約すると、障害や仕様変更、料金改定などの影響を受けます。事業にとって決済が止まる影響が大きい場合は、障害時の連絡体制、稼働実績、データ出力方法、解約・移行条件まで確認しておくと安心です。
決済代行にかかる費用・手数料
決済代行の費用は、主に初期費用、月額費用、決済手数料、トランザクション費用、振込手数料などで構成されます。料金は決済方法、業種、取扱高、機能、契約条件によって変わるため、固定の相場だけで判断せず、見積もり総額を確認することが重要です。
| 費用項目 | 内容 | 確認ポイント |
| 初期費用 | 導入設定や契約開始時に発生する費用 | 0円か有料か、接続・設定費を含むか |
| 月額費用 | 管理画面や基本機能などの継続利用料 | 最低利用料やプラン条件があるか |
| 決済手数料 | 決済金額に対して発生する料率 | 決済方法・ブランド・業種ごとの料率 |
| トランザクション費用 | 決済処理1件ごとに発生する費用 | 成功時だけか、処理ごとか |
| 振込手数料等 | 売上金の振込やオプション利用で発生する費用 | 振込回数、不正検知、定期課金などの追加費用 |
特に注意したいのが、決済手数料の数字だけを比べないことです。同じ手数料率でも、月額固定費や振込回数、トランザクション費用によって年間コストは変わります。自社の月間売上と決済件数を入れた試算で確認すると、実際の負担を判断できます。
料金体系と手数料の詳しい見方は、決済代行の手数料・料金相場の記事で解説しています。
決済代行サービスの導入方法
決済代行の導入は、必要な決済方法と条件を整理し、申込み・加盟店審査、システム接続、テストを経て運用を開始する流れが基本です。サービスや決済方法によって必要書類や期間は異なります。
1.必要な決済方法と条件を整理する
最初に、顧客が利用する支払い方法、月間売上、決済件数、継続課金の有無、入金希望日、利用中のECカートや基幹システムを整理します。この条件が決まっていないと、料金が安くても必要な機能が足りないサービスを選ぶ原因になります。
2.申込みと加盟店審査を進める
申込み後は、事業内容、取扱商品・サービス、Webサイトの表示内容、各種規約などをもとに加盟店審査が行われます。必要書類や確認項目は業種・商材・決済方法によって異なるため、開始希望日から逆算して準備します。
クレジットカード決済の加盟店審査については、審査内容と流れの記事もご覧ください。
3.システム接続・テスト後に運用を開始する
審査後は決済システムを接続し、正常決済、エラー、キャンセル、返金などのテストを行います。運用開始前に、売上確認、入金確認、返金、問い合わせ、障害発生時の担当者まで決めておくと、公開後の対応が滞りません。
決済代行サービスの導入が有効なケース
決済代行は、複数の決済方法を扱う事業や、決済関連の契約・開発・管理を社内だけで抱えない運用を作る場合に有効です。特に次のケースでは導入メリットが明確です。
- ECサイトやWebサービスで複数のオンライン決済を導入する
- サブスク、月謝、会費などで継続課金や口座振替が必要
- 売上・返金・入金の確認先をまとめる
- 決済システムの個別開発・保守を減らす
- BtoB請求などでカード、口座振替、請求書払いを組み合わせる
決済代行会社の選び方
決済代行会社を選ぶときは、手数料だけで決めず、必要な決済方法、総コスト、システム連携、入金条件、セキュリティ、サポートをまとめて確認します。自社の販売方法と運用条件を先に決めると、不要な機能に費用をかけずに済みます。
必要な決済方法に対応しているか
最初に確認するのは、顧客が使う決済方法に対応しているかです。カード決済だけでなく、コンビニ、口座振替、後払い、キャリア、コード決済など、販売方法によって必要な選択肢は変わります。将来追加する可能性が高い決済方法もあわせて確認します。
初期費用・月額費用・決済手数料の総額
料金は、手数料率ではなく月間・年間の総額で確認します。月額固定費が低くても1件ごとの処理費が高い場合があり、逆に月額費用があっても取扱高が大きければ総額が抑えられるケースがあります。自社の売上と件数で試算することが重要です。
ECカートや基幹システムと連携できるか
既存のECカート、予約システム、会員管理、会計・基幹システムと連携できるかも確認します。標準連携がある場合と、API開発が必要な場合では導入工数が大きく変わります。接続方式だけでなく、返金や継続課金など運用後の処理まで確認します。
入金サイクルと売上管理機能
入金日は資金繰りに直接影響します。月1回、月2回、複数回などサービスによって条件が異なるため、締め日、入金日、振込手数料を確認します。管理画面では、売上、キャンセル、返金、入金予定をどこまで確認できるかも重要です。
セキュリティ対策
カード決済を扱う場合は、PCI DSSへの対応状況、EMV 3-Dセキュア、不正利用検知、カード情報非保持化などを確認します。自社側に必要なWebサイトの脆弱性対策やアカウント管理も含め、役割分担を明確にします。
サポート・障害対応体制
決済障害は売上に直結します。問い合わせ方法、対応時間、緊急時の連絡先、障害情報の通知方法を確認します。導入時だけでなく、運用開始後に返金やチャージバックなどを相談できる体制があるかも判断材料です。
より詳しい比較基準は決済代行会社の選び方で解説しています。 また、具体的なサービス比較は決済代行会社ランキングを参考にしてください。
決済代行の導入で失敗を防ぐポイント
手数料率だけで決めない
決済手数料が低くても、月額費用、トランザクション費用、振込手数料、必要なオプションを加えると総額が高くなる場合があります。見積もりは月間売上と決済件数をそろえた条件で確認します。
必要な決済方法を整理してから選ぶ
決済方法が多いほど良いわけではありません。顧客が実際に利用する方法と、今後追加する販売チャネルをもとに優先順位を決めます。不要な決済方法を増やさないことで、運用もシンプルになります。
導入後の返金・入金・障害対応まで確認する
導入時の接続だけを見ていると、運用開始後に手間が増えることがあります。返金処理、キャンセル、入金確認、問い合わせ、障害時の連絡方法まで確認し、日常業務に組み込めるサービスを選びます。
まとめ
決済代行は、複数の決済機関との契約やシステム接続、決済処理、売上・入金管理をまとめる仕組みです。決済方法を増やすだけでなく、導入後の管理先を減らせることが大きな役割です。
一方、料金体系やシステムの自由度、入金条件、セキュリティ機能はサービスごとに異なります。必要な決済方法と運用条件を先に整理し、月間の総コスト、連携方法、入金サイクル、サポートまで確認すると、導入後のミスマッチを防げます。
具体的なサービスを検討する段階では、同じ条件で料金と機能を比べることが重要です。決済代行会社ランキングでは、主要サービスの手数料、初期費用、月額費用、対応決済方法、入金サイクルをまとめて確認できます。