自動振替とは、集金の場面では、あらかじめ登録した顧客の銀行口座から、料金を指定日に自動で引き落とす口座振替の仕組みを指します。「口座自動振替」「自動引き落とし」とも呼ばれます。利用者が支払いのたびに振り込む必要がないため、会費やサービス利用料などの継続的な集金に使われています。
一方、銀行で使われる「振替」は、自分の口座間で資金を移すことを意味する場合があります。また、定額自動送金は支払う側が金額と送金先を登録して送金する銀行サービスです。言葉が似ていますが、顧客から代金を回収したい事業者が検討する自動振替とは、申込主体や費用負担が異なります。
本記事では、口座振込・自動送金との違い、手続きから入金までの流れ、メリット・デメリット、費用、導入方法を整理します。
自動振替とは?口座振込・自動送金との違い
集金に使う自動振替(口座自動振替)は、支払先が顧客の承諾を得て、所定の日に銀行口座から代金を回収する方法です。定額自動送金は、原則として送金する人自身が送金先や金額を指定する仕組みであり、請求元の事業者が顧客から集金する口座振替とは別です。
| 比較する方式 | 資金移動を指示する人 | 主な用途 | 費用の注意点 |
| 口座自動振替 | 請求元・金融機関 | 会費・利用料等の集金 | 事業者負担が一般的・契約による |
| 通常の銀行振込 | 送金する本人 | 都度払い | 振込手数料・操作が発生 |
| 定額自動送金 | 送金する本人が事前登録 | 家賃・仕送り等 | 銀行ごとの取扱・振込手数料 |
| 本人の口座間振替 | 同一名義口座の保有者 | 資金の移動・管理 | 銀行・口座条件を確認 |
| 定額自動入金 | 受取口座の本人が設定 | 自己名義の資金集約 | 引落口座・日付等に制約 |
自動振替が向いているのは、事業者が同じ顧客に継続して請求する場面です。家賃や仕送りなどを本人が毎月一定額で送る場合には、銀行の定額自動送金も選択肢になります。「振替」と表示されているサービスでも、申込人と資金移動の相手先を確認しましょう。
口座振替と口座振込の違い
口座振込は、支払う人が振込先と金額を指定して送金する方法です。手動で振り込む場合は支払いのたびに操作が必要ですが、口座振替は事前の登録に基づいて指定日に処理されます。どちらも資金移動に銀行口座を使うものの、料金回収の主体と手順が異なります。
口座振替の決済手数料は事業者が負担する契約が一般的ですが、利用者に別途の手続き・決済手数料が請求されるかどうかは支払先の料金体系にもよります。『口座振替なら利用者は無条件で無料』とは断定できません。
自動引き落としと自動送金は同じではない
銀行が指定日に料金を引き落とす「口座振替」と、利用者が定額自動送金を設定して振り込む方法を混同しないことが大切です。前者は収納事業者が請求データを作成し、後者は送金人が銀行に送金指示を設定する点が違います。
なお、同じ銀行内で本人名義の口座間の資金を移す「振替」は、銀行ごとに別の意味で使われています。口座自動振替の一般的な仕組みを確認したい方は「口座振替の仕組みと手続き」も参照できます。
自動振替の仕組み|申込から請求・入金まで
自動振替では、顧客の口座登録だけで代金回収が完了するわけではありません。請求元が振替対象者と金額を確定し、所定の締切までに振替依頼を行い、金融機関の処理結果を確認します。
| 工程 | 誰が実施するか | 確認事項 |
| 1. 事業者が契約 | 金融機関・代行会社・事業者 | 対象口座と振替日・費用 |
| 2. 顧客が口座登録 | 利用者・金融機関 | 書面/Web・本人認証・開始時期 |
| 3. 請求額を確定 | 請求元の事業者 | 登録状況・金額・振替依頼締切 |
| 4. 指定日に振替 | 金融機関等 | 残高不足・振替不能の可能性 |
| 5. 結果と入金を確認 | 事業者・代行会社 | 未収・結果通知日・入金日 |
1.事業者が銀行・代行会社と契約する
サービス提供者が口座振替を導入するには、金融機関に直接申込みをするか、集金代行・決済代行会社と契約します。取り扱える銀行口座、請求日、振替日、費用、必要なシステム接続を確認し、顧客への申込案内を準備します。
2.顧客が引き落とし口座を登録する
顧客が口座振替依頼書を提出する方法と、Webで申込みをする方法があります。紙の場合は記入内容や届出印に不備がないか確認し、Webの場合は対象銀行の認証画面などで手続きを進めます。すべての銀行や口座で同じ申込方法を使えるわけではありません。
3.事業者が振替を依頼する
口座の登録が完了したら、事業者は請求対象と金額を確定します。口座振替サービスによっては、請求データを毎回送信する方式と、同額を継続して請求する機能があります。前者の締切を過ぎると、その回の振替日に間に合わない場合があります。
4.振替結果を確認し、入金・未収を処理する
金融機関が振替日に処理しても、残高不足などで引き落としできないことがあります。事業者は振替結果を受領し、回収済みと未収の請求を照合します。代行会社を利用する場合は、顧客口座の引き落とし日と事業者への入金日が異なることにも注意が必要です。
【顧客側】口座自動振替のメリット・デメリット
自動振替で料金を支払う、顧客側のメリット・デメリットを紹介します。
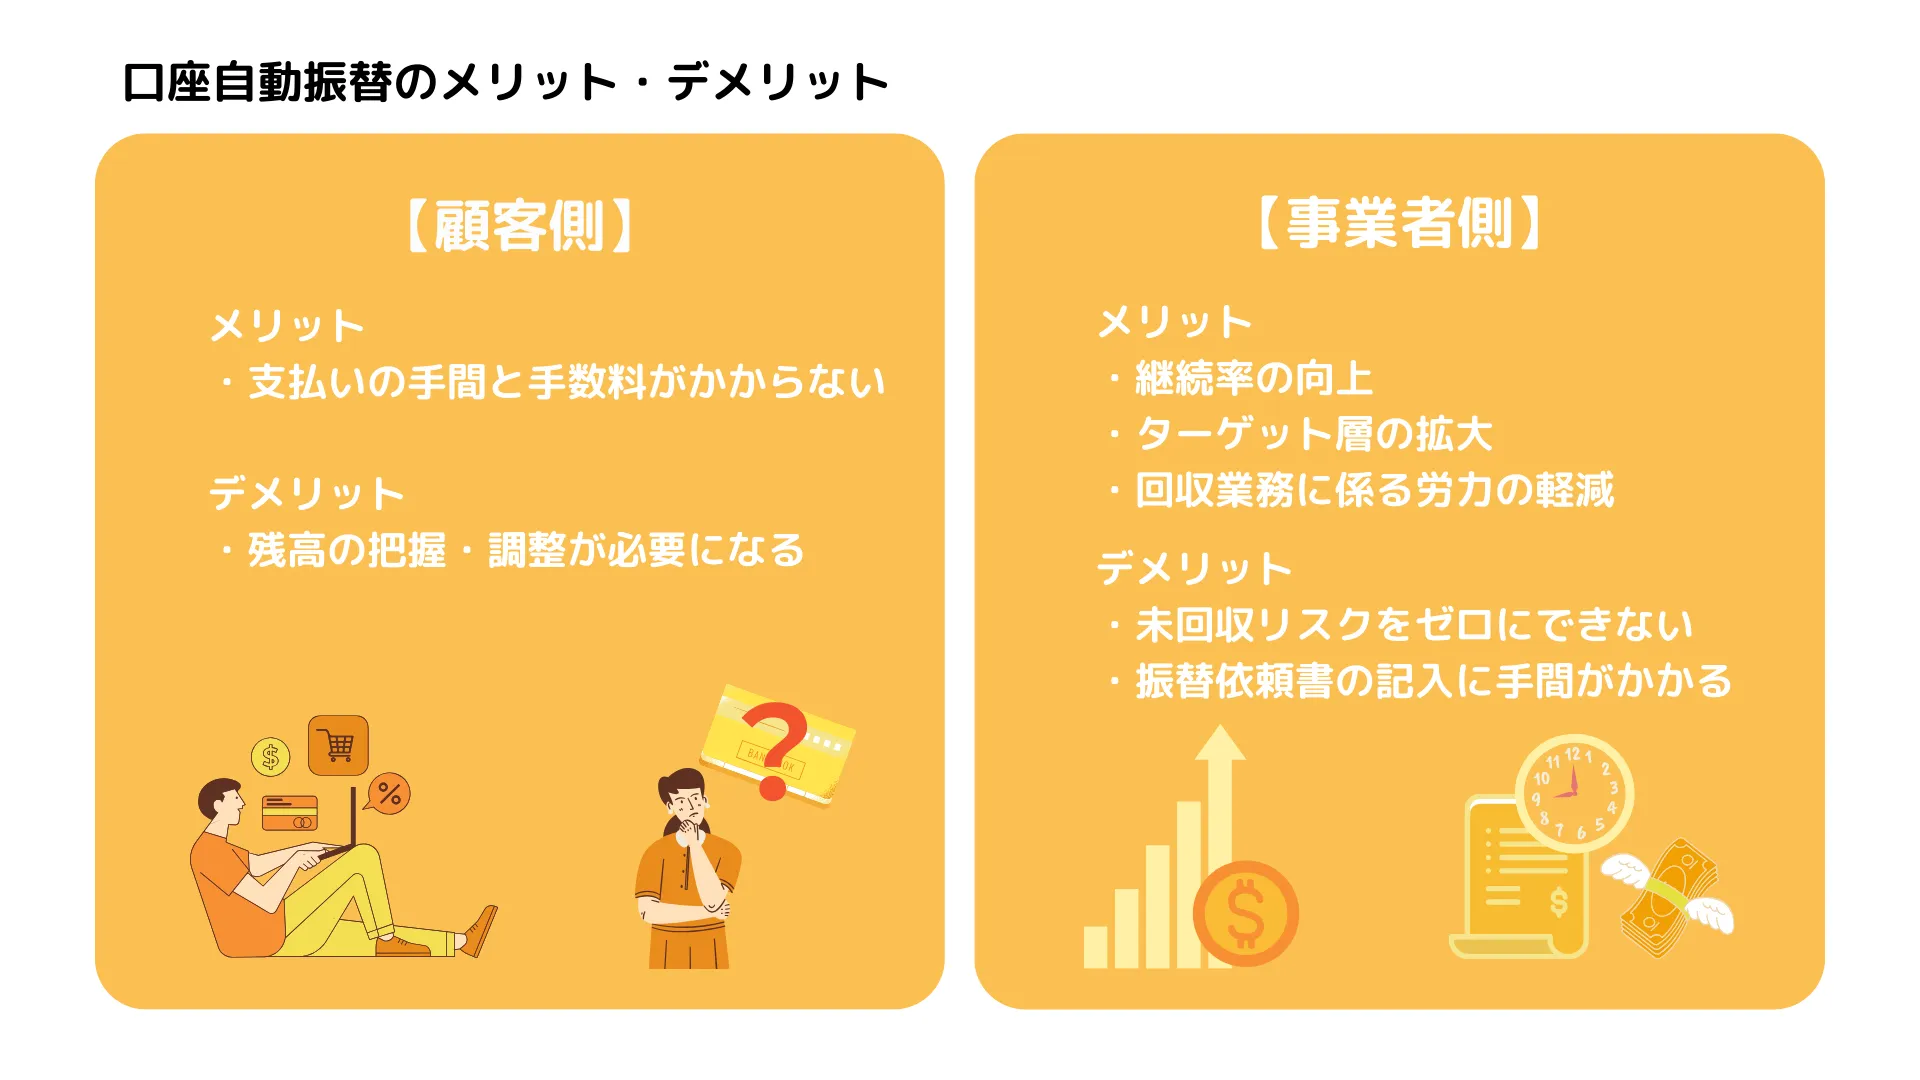
メリット:支払いの手間と手数料がかからない
先述の通り、自動振替では顧客側に手数料がかかりません。口座に支払い金額分のお金さえ入っていれば自動で料金が引き落とされるため、銀行やコンビニなどで支払いをする手間もかかりません。
詳しくは後述しますが、一度自動振替の手続きを済ませてしまえば、顧客側は引き落としがかかるのを待つだけでいいのです。
デメリット:残高の把握・調整が必要になる
自動振替では、指定した口座に料金分のお金が入っていないと引き落としがかかりません。この場合、後日また引き落としをかけた後、それでも引き落としができなければ口座振込や払込票などによる支払いになります。
当然、自動振替でかかる手数料は顧客持ちとなります。払込票の発行・送付に手数料がかかるサービスも多いです。
確実に引き落としをかけるために、口座残高を把握し、必要に応じて調整する必要があります。
【事業者側】口座自動振替のメリット
自動振替の「顧客にとって利便性が高い」というメリットは、事業者にも「継続率向上」「ターゲット層拡大」などのメリットをもたらします。自動振替の事業者側のメリットを3つ紹介します。
継続率の向上
事業者が自動振替を取り入れる1つ目のメリットは、「継続率の向上」です。
自動振替では口座残高さえあれば料金が自動で引き落とされるため、顧客は支払いに行く必要がありません。「支払いが面倒」というネガティブ要素がなくなることは、サービスの継続率向上につながるでしょう。
何よりお金を支払うタイミングほど、人に「サービスをこのまま使い続けるか、解約するか」を意識させる瞬間はありません。顧客は支払いをほぼ無意識で行うことになり、解約や他サービスへの乗り換えを意識する機会が少なくなるでしょう。
ターゲット層の拡大
事業者が自動振替を取り入れる2つ目のメリットは、「ターゲット層の拡大」です。
自動振替は圧倒的な信頼度を誇る「銀行」を介した支払い方法です。電気やガスなど公共料金の支払いに古くから使われてきました。ユーザーにとって安心感・信頼感のある支払い方法であり、キャリア決済やカード決済などに抵抗のある人でも使いやすいでしょう。
また、未成年やいわゆるブラックリスト状態の人など「クレジットカードを持てない人」でも、自動振替は利用できます。
高齢者や未成年者などカード払いに抵抗がある人・カードを持てない人をターゲットにするなら、ぜひ取り入れたい支払い方法です。
回収業務にかかる労力の軽減
事業者が自動振替を取り入れる3つ目のメリットは、「回収業務にかかる労力の軽減」です。
自動振替では指定した銀行口座から、指定したタイミングで料金が引き落とされます。払込票や振込先を記載したメールなどを送る必要はありません。
料金の回収業務にかかる労力が軽減されることは、人件費の削減にもつながるでしょう。
【事業者側】口座自動振替のデメリット
自動振替はたしかに便利な支払い方法ですが、「未回収リスクをゼロにできない」「振替依頼書の記入が必要」などのデメリットもあります。便利さや安全さでいえばクレジットカード払いの方がうえでしょう。
事業者にとっての自動振替のデメリットを2つ紹介します。
未回収リスクをゼロにできない
事業者にとっての自動振替の1つ目のデメリットは「未回収リスクをゼロにできない」ことです。
先述の通り、自動振替では口座にお金が入っていなければ引き落としがかかりません。2回目、3回目の引き落としで支払ってもらえればいいですが、払込票の送付や督促が必要になるでしょう。
「口座にお金を入れておくのを忘れていただけ」ならいいですが、稀に「わざとお金を入れておかない人」もいます。回収業務が滞ったり、回収できなかったりといったリスクも考えられます。
クレジット会社が料金を立て替えて支払ってくれるカード払いに比べると、リスクのある支払い方法といえます。
振替依頼書の記入に手間がかかる
事業者にとっての自動振替の2つ目のデメリットは、「振替依頼書の記入に手間がかかる」ことです。
振替依頼書とは、どの銀行口座から料金を引き落とすかを記入する用紙のことです。この用紙を顧客に記入してもらい、銀行や決済機関に送ることで、はじめて引き落としがかかるようになります。
振替依頼書の記入にはやや手間がかかり、記入漏れや間違いがあれば手続きがやりなおしになります。その口座の届出印も必要で、「届出印が見つからない(あるいはどの判子かわからない)」という事態も考えられるでしょう。
一般的に、自動振替開始の手続きには1~2ヵ月かかるといわれています。手続きの手間と時間を考えると、やはりクレジットカードやキャリア決済などの支払い方法も導入しておきたいです。
自動振替の申込方法|書面・Web・店頭受付の違い
口座振替の登録方法は、紙の依頼書だけではありません。取り扱うサービスによってWebでの本人認証や店頭の専用端末による受付が利用できますが、対応銀行・利用対象者の条件が異なります。
| 申込方式 | 顧客の操作 | 事業者が確認すること | 注意点 |
| 紙の依頼書 | 記入・提出・必要なら押印 | 不備・郵送・登録日 | 初回振替まで時間がかかる場合 |
| Web受付 | 金融機関選択と本人認証 | 対象銀行・受付結果 | 登録=即日引落しではない |
| 店頭端末 | カード・所定の本人認証 | 端末・利用可能な銀行 | 費用・端末契約は要確認 |
書面による口座振替依頼書
紙の依頼書は、利用者に必要事項を記入してもらい、金融機関または代行会社へ提出する方法です。届出印のある口座では印影の照合が必要になる場合があります。記入・返送・差し戻しが発生し得る点を考え、初回引き落としまでの代替支払い方法も決めておきましょう。
Web口座振替受付
Web受付は、顧客が金融機関の案内に従ってオンラインで口座登録する方法です。書類の郵送を省ける一方、対象外金融機関・法人口座などの制約がある場合もあります。登録完了と実際の引き落とし開始が同時ではないことにも注意が必要です。詳細は「オンライン口座振替の仕組みと登録方法」で説明しています。
店頭の口座振替受付
サービスによっては、店舗や窓口の専用端末でキャッシュカードを読み取り、金融機関所定の方法で本人確認して登録する方式もあります。端末の販売価格や貸与条件、対応金融機関は一律ではないため、導入する場合は公式資料と見積書を確認してください。
自動振替を事業者が導入する方法
導入方法は、大きく分けて銀行と直接契約する方法と、集金代行・決済代行会社を利用する方法があります。どちらが適するかは、顧客の銀行の種類、請求件数、費用、請求・未収管理の必要機能によって変わります。
| 比較項目 | 銀行と直接契約 | 収納・決済代行会社 |
| 契約窓口 | 銀行・銀行関連会社 | 代行会社 |
| 対象口座 | 個別銀行に限定される場合 | 複数行を扱う商品もある |
| 振替依頼・結果 | 銀行所定の方法 | 管理画面・データ連携等 |
| 費用 | 契約料・月額・従量等 | 初期・月額・件数・オプション等 |
| 運用の注意 | 対象外銀行への支払方法 | 契約機能・入金日・未収対応 |
銀行と直接契約する方法
金融機関が提供する口座自動振替を利用する場合、対応する銀行口座から料金を回収します。たとえばPayPay銀行の法人向けサービスは、公式サイトで『引き落とし可能なのはPayPay銀行口座のみ』と説明しています。単一銀行に限定する方式なら、その銀行を利用しない顧客への支払い手段を別に用意する必要があります。
銀行と直接契約すれば必ず安いとは限りません。契約料、月額料金、振替件数ごとの費用、管理システム、回収できる銀行の範囲を確認してから判断してください。
集金代行・決済代行会社を使う方法
代行会社と契約する方式は、複数の金融機関からの引き落としや請求・結果管理をまとめて取り扱えるサービスがあります。対応金融機関や振替日の選択肢、顧客情報の登録方法、再請求への対応は商品ごとに違います。
必要な機能を整理した後に、「口座振替の導入方法と費用の解説」で一般的な契約手順を確認し、「口座振替サービスのおすすめ・手数料比較」で個社の料金・対応範囲を比較すると、判断を進めやすくなります。
口座自動振替の仕組み
自動振替で引き落としをかける仕組み(手続きの流れ)は次の通りです。
- 事業者が金融機関または決済代行会社と契約
- 顧客が振替依頼書を記入し、事業者に送付
- 事業者が振替依頼書の控えを保管し、決済機関に送付
- 自動振替の開始
手続きの詳しい流れや各工程で何をするのかなどは、こちらの記事で解説しています。
口座振替の導入方法やかかる費用は?引き落としまでの流れに沿ってわかりやすく解説
振替依頼書に代わる2つの手段
自動振替を開始するには「振替依頼書」の記入が必要で、これには手間がかかります。記入漏れや間違いがあれば書類の再送付が必要となり、さらに手間と時間がかかるでしょう。
引き落とし開始にかかる手間と時間を少なくする2つの方法を紹介します。
リアル店舗なら専用端末が便利
フィットネスジムや学習塾など、月謝制のリアル店舗なら「専用端末」の活用が便利です。端末で銀行のキャッシュカードを読み取り、暗証番号を入力することで、振替依頼書の提出に代えられます。
専用端末は決済代行会社から数万円ほどで買い取れることが多いです。
Webサイトからの振替受付なら記入・捺印漏れが起こりにくい
紙の振替依頼書ではなく、Web上で必要事項を入力してもらう方法もあります。Webなら郵送の手間がなく、不備の訂正や入力漏れの確認も簡単です。
ただ、Webで口座情報を入力することに抵抗がある人や、やり方がよくわからないと感じる人もいます。Webでの振替受付を取り入れるとしても、紙での手続きもできるようにしておきましょう。
自動振替についてよくある質問
自動振替と自動送金は同じですか?
同じではありません。集金のための口座自動振替は、請求する事業者側が指定日の引き落としを依頼します。定額自動送金は、送金する本人が銀行に金額・送金先などを登録して振り込みを自動化する方式です。
自動振替の利用者に手数料はかかりますか?
口座振替の費用は事業者負担となる場合が一般的ですが、利用者への手数料請求が常にゼロとは限りません。支払先が設定する振替手数料や、不成立時の再請求費用などを含め、請求元の案内をご確認ください。
残高不足になったら、もう一度自動で引き落とされますか?
必ずしも再振替されません。再振替の有無と日程は請求元や代行サービスによって異なります。振込・払込票など別の支払いが必要になる場合もあるため、請求元の案内を確認してください。
自動振替の登録はWebだけでできますか?
対応する金融機関・サービスならWeb受付が利用できます。ただし紙の依頼書のみの口座や、別途確認が必要な契約もあります。Webで登録できても当月の引き落としに間に合うかは別に確認が必要です。
自動振替は事業者への入金も当日ですか?
必ずしも同日ではありません。顧客口座からの引き落とし日、振替結果の通知日、事業者への入金日は利用する金融機関や代行会社によって異なります。
自動振替をやめたい場合はどうすればよいですか?
口座振替の停止方法と、商品・サービス契約の解約方法が異なる場合があります。支払先に解約や支払方法変更の手続きを確認し、停止が適用される請求月と締切を確認してください。銀行口座を変更するだけでは元のサービス契約が解約されるとは限りません。
まとめ|自動振替は登録・請求・結果確認までを一連の業務として考える
自動振替は、顧客から継続的に料金を回収するための口座振替です。定額自動送金や口座間振替と混同せず、誰が請求し、誰が送金を指示する仕組みなのかを確認する必要があります。
導入する事業者は、対応銀行、口座の申込方法、請求データの締切、振替結果、未収時の対応、手数料と入金日を一緒に確認しましょう。口座登録の自動化だけでなく、回収できなかった請求をどう管理するかまで決めておくことが重要です。